 BTC $82.660,00
 ETH $2.428,19
 USDT $0,9994
 BNB $726,89
 XRP $1,31
 USDC $0,9999
 SOL $105,59
 TRX $0,3312
 FIGR_HELOC $1,08
 ZEC $1.163,29
 DOC $1,00
 BPRO $99.257,00
Qué es el funding rate en los futuros perpetuos y cómo leerlo
Qué es el funding rate en futuros perpetuos, cómo se calcula y se paga, qué revela del sentimiento del mercado y cómo se relaciona con las liquidaciones.

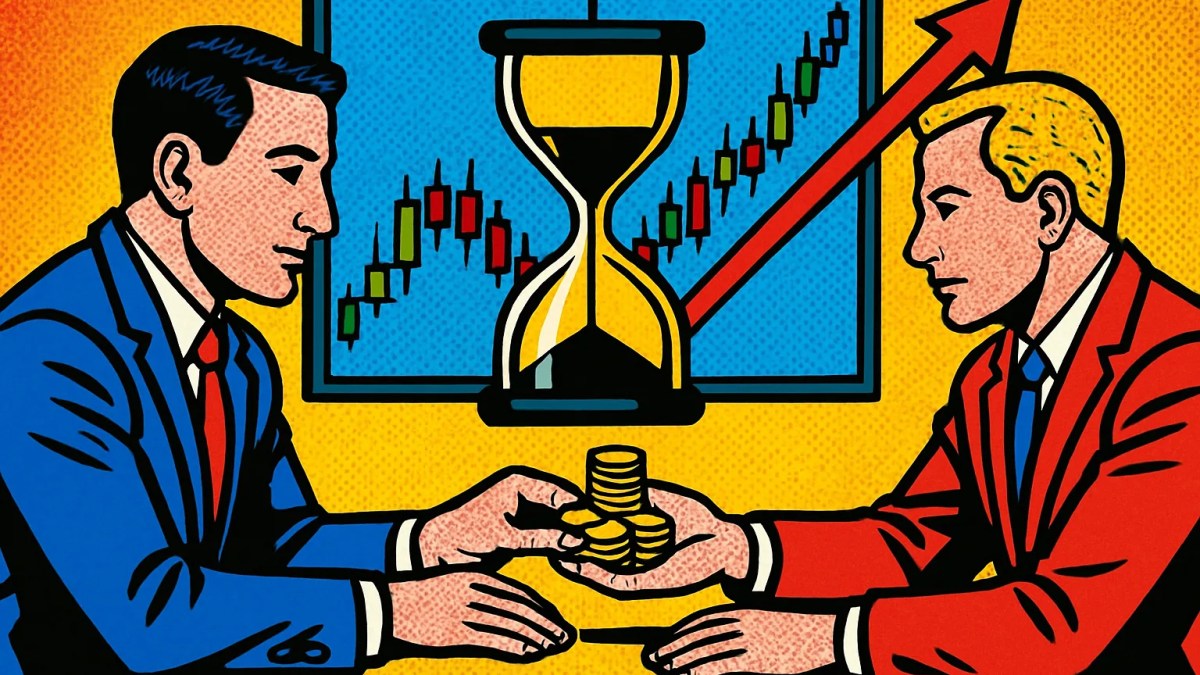
Si alguna vez abriste una posición en futuros perpetuos y viste que tu saldo bajaba unos centavos sin que el precio se moviera, probablemente acabas de conocer el funding rate. Es una tasa que se cobra o se paga de forma periódica mientras mantienes la posición abierta. Casi nadie le presta atención al principio, y con el tiempo termina pesando en los resultados de cualquier trader que use apalancamiento.
El funding rate (tasa de financiación) también sirve como termómetro. Indica si el mercado está cargado de compradores apalancados o de vendedores en corto, y esa información ayuda a entender por qué a veces se producen cascadas de liquidaciones en pocos minutos.
En esta guía verás qué es exactamente, por qué existe, cómo se calcula y se paga con ejemplos numéricos, qué dice del sentimiento y cómo se relaciona con las liquidaciones. Al final encontrarás las preguntas más comunes que se hacen quienes empiezan con derivados.
Qué son los futuros perpetuos (y por qué necesitan un funding rate)
Un contrato de futuros tradicional tiene fecha de vencimiento. Llegado ese día, el contrato se liquida y su precio converge con el del activo subyacente, por ejemplo el bitcoin en el mercado spot (el mercado de compra y venta inmediata). Esa convergencia ocurre de forma natural porque el vencimiento obliga a ello.
Los futuros perpetuos no vencen nunca. Puedes mantener una posición larga (apostando a que el precio sube) o corta (apostando a que baja) durante horas, semanas o meses. Este diseño, popularizado en cripto por BitMEX, resolvió un problema práctico porque elimina la necesidad de renovar contratos cada cierto tiempo. A cambio aparece otro problema: sin vencimiento, nada obliga a que el precio del perpetuo se parezca al del spot.
Ahí entra el funding rate. Es un mecanismo de pagos periódicos entre los propios traders que empuja el precio del contrato hacia el precio índice, que es una referencia calculada a partir de varios mercados spot.
Qué es el funding rate y cómo funciona
El funding rate es un porcentaje que se aplica sobre el tamaño de tu posición en intervalos fijos. Según su signo, paga una parte del mercado o la otra:
- Funding positivo: las posiciones largas pagan a las cortas. Ocurre cuando el perpetuo cotiza por encima del índice, normalmente porque hay más demanda compradora.
- Funding negativo: las posiciones cortas pagan a las largas. Suele aparecer cuando el perpetuo cotiza por debajo del spot porque predomina la presión vendedora.
La lógica es de incentivos. Si el contrato está «caro» respecto al spot, mantener un largo cuesta dinero y mantener un corto da ingresos. Algunos traders abren cortos para cobrar esa tasa o cierran largos para dejar de pagarla, y esa presión ayuda a que el precio del perpetuo baje hacia el índice. Con funding negativo pasa lo mismo, pero al revés.
Un detalle que confunde a mucha gente: en la mayoría de exchanges centralizados el funding no es una comisión de la plataforma. El dinero pasa de unos usuarios a otros. El exchange cobra por separado sus comisiones de trading al abrir y cerrar, pero el funding es un intercambio entre los dos lados del mercado.
Cada cuánto se paga
Depende del exchange y del contrato. En plataformas grandes como Binance, Bybit u OKX, el intervalo más habitual en los pares principales es de 8 horas, con tres cortes al día. Hay contratos con intervalos de 4 horas o incluso de 1 hora, sobre todo en altcoins volátiles o cuando el mercado está muy desequilibrado. Varios exchanges descentralizados, como Hyperliquid, aplican el funding cada hora.
La regla clave es que solo pagas o cobras si tienes la posición abierta en el momento exacto del corte. Si cierras un minuto antes, no hay intercambio. Si abres un minuto después, tampoco. Por eso conviene mirar siempre la cuenta regresiva que muestran las plataformas junto al funding actual.
De qué se compone la tasa
Las fórmulas cambian ligeramente entre exchanges, pero casi todas combinan dos elementos:
- Un componente de tasa de interés, que refleja la diferencia de costo de endeudarse en la moneda base y en la moneda de cotización. Suele ser fijo y pequeño.
- Un índice de prima (premium index), que mide cuánto se aleja el precio del perpetuo del precio índice. Es la parte que más varía.
En varios exchanges grandes, cuando el mercado está equilibrado, el resultado se queda en una tasa base de alrededor de 0,01% por periodo de 8 horas. Por eso ese número aparece tanto en las pantallas: no es casualidad, es el valor «neutral» de la fórmula. Además, las plataformas fijan límites máximos y mínimos para que la tasa no se dispare sin control, y esos topes varían según el contrato.
Cómo se calcula lo que pagas o cobras: ejemplos con números
La cuenta es simple:
Pago de funding = valor nocional de la posición × funding rate
El valor nocional es el tamaño total de la posición, no el margen que pusiste. Este punto es el que más sorprende a quienes operan con apalancamiento.
Ejemplo 1: funding positivo y posición larga
Laura, en Bogotá, abre un largo en BTC/USDT con 1.000 USDT de margen y apalancamiento 10x. Su posición nocional es de 10.000 USDT. Llega el corte de las 8 horas con un funding de +0,01%.
Paga 10.000 × 0,0001 = 1 USDT. Poca cosa. Pero ahora supongamos que el mercado se calienta y el funding sube a +0,1% por periodo. Con tres cortes diarios, Laura pagaría 10 USDT cada 8 horas, 30 USDT al día. Sobre su margen de 1.000 USDT, eso representa un 3% diario solo por mantener la posición. En una semana sería más de un 20% del margen, aunque el precio no se haya movido.
Ejemplo 2: funding negativo y posición corta
Martín, desde Buenos Aires, tiene un corto de 5.000 USDT en una altcoin. Tras una caída fuerte, el funding se vuelve negativo, digamos −0,05%. En este caso quien tiene cortos paga, así que Martín entrega 2,50 USDT en ese corte a las posiciones largas.
Una aclaración útil: el funding se calcula normalmente con el mark price (precio de marca), un precio de referencia que el exchange usa para evitar manipulaciones. El ejemplo simplifica, pero la idea no cambia.
Por qué el apalancamiento amplifica el efecto
Si comparas los dos casos anteriores, verás que el porcentaje del funding parece diminuto. El problema es que se aplica sobre el nocional. A 20x, una tasa de 0,1% por periodo equivale a un 2% del margen en cada corte. Quien mantiene posiciones muy apalancadas durante días en un mercado eufórico puede perder una parte relevante de su capital solo en financiación.
Qué revela el funding rate sobre el sentimiento del mercado
Muchos analistas revisan el funding a diario porque muestra cómo está posicionado el dinero apalancado. No predice el precio, aunque aporta contexto que el gráfico por sí solo no da.
Funding muy positivo: euforia y largos concentrados
Cuando el funding se mantiene alto durante varios días, quiere decir que hay muchos traders dispuestos a pagar caro por estar largos. Suele coincidir con rallies fuertes, con titulares optimistas y con mucha gente entrando tarde.
Esto no significa que el precio vaya a caer mañana. Un mercado alcista puede sostener funding elevado bastante tiempo. Lo que sí indica es fragilidad: si el precio retrocede un poco, hay una gran masa de largos apalancados expuesta a la liquidación.
Funding negativo: miedo o exceso de cortos
Un funding negativo persistente suele aparecer tras caídas bruscas o en mercados bajistas, cuando muchos traders apuestan a que el precio seguirá bajando. Es una señal de pesimismo. También puede preparar el terreno para un short squeeze: si el precio rebota, los cortos se ven obligados a cerrar comprando, y esas compras empujan el precio todavía más arriba.
En algunos episodios de mercado se ha visto un funding negativo mientras el precio subía. Ese tipo de divergencia llama la atención de los traders, porque sugiere que los cortos están contra la tendencia y podrían quedar atrapados.
Cómo leerlo sin caer en errores
El funding por sí solo da una lectura incompleta. Quienes lo usan con más criterio lo combinan con otros datos:
- Interés abierto (open interest): el número total de contratos abiertos. Funding alto con interés abierto subiendo indica que entra apalancamiento nuevo. Funding alto con interés abierto estable pesa menos.
- Comparación entre exchanges: si solo un exchange muestra funding extremo, puede ser un desequilibrio local. Cuando ocurre en todos, la señal es más sólida.
- Funding agregado ponderado por volumen: plataformas de datos como Coinglass muestran promedios que suavizan el ruido de cada exchange.
- Duración: un pico de unas horas no significa lo mismo que una semana entera con tasas elevadas.
Un error frecuente es tratar el funding como señal de entrada inmediata («está muy positivo, abro un corto»). Los extremos pueden durar más de lo que aguanta el margen de quien apuesta en contra.
La relación entre funding rate y liquidaciones
Primero, un concepto. Una liquidación ocurre cuando el margen de tu posición ya no alcanza para cubrir las pérdidas y el exchange cierra la posición de forma forzosa. Con apalancamiento alto, basta un movimiento pequeño en contra para llegar a ese punto.
El funding se conecta con las liquidaciones por dos vías.
1. El funding erosiona el margen
Cada pago de funding sale de tu margen o de tu saldo disponible, según el modo que uses:
- En margen aislado, el margen asignado a esa posición es fijo. Si el funding se descuenta de ahí, el colchón se reduce y el precio de liquidación se acerca poco a poco al precio actual.
- En margen cruzado, todo el saldo de la cuenta respalda las posiciones. El funding resta del total, lo que también reduce el margen de seguridad, aunque de forma menos visible.
En la práctica, quien mantiene un largo apalancado durante días con funding alto ve cómo su posición se vuelve más frágil aunque el precio no haya bajado.
2. El funding extremo indica dónde está el combustible
Esta es la relación que más interesa a los analistas. Un funding muy positivo indica que hay muchos largos apalancados. Esos largos tienen precios de liquidación agrupados por debajo del precio actual. Si el mercado cae hasta esa zona, se cierran a la fuerza, y cada liquidación de un largo implica una venta a mercado.
Esas ventas bajan el precio, lo que liquida a otro grupo de largos, que genera más ventas. Así funciona una cascada de liquidaciones (en inglés, long squeeze). En cripto se han visto caídas de doble dígito en cuestión de minutos por este mecanismo, a menudo precedidas de días de funding elevado y un interés abierto inflado.
El caso inverso existe. Con funding muy negativo, los cortos acumulados tienen sus liquidaciones por encima del precio. Un rebote puede desencadenar compras forzadas y un ascenso brusco.
Tras una cascada fuerte, lo habitual es que el funding vuelva cerca de su nivel neutral. El apalancamiento se ha «limpiado» del mercado y la tasa lo refleja.
Estrategias habituales relacionadas con el funding
Algunos traders intentan aprovechar el funding en lugar de solo pagarlo. La estrategia más conocida es el arbitraje de funding o cash and carry con perpetuos:
- Se compra el activo en spot, por ejemplo 1 BTC.
- Se abre un corto en el perpetuo por el mismo tamaño.
- La exposición al precio queda neutralizada: si BTC sube, lo que se gana en spot se pierde en el corto, y viceversa.
- Mientras el funding sea positivo, el corto cobra la tasa periódicamente.
Suena a dinero fácil, aunque tiene riesgos concretos. El funding puede volverse negativo y pasar a costar. Las comisiones de entrada y salida se comen parte del beneficio. Si el corto usa poco margen y el precio sube con fuerza, puede liquidarse antes de que el operador rebalancee. Y siempre existe el riesgo de contraparte, es decir, tener los fondos en un exchange que pueda tener problemas. Algunos productos de «rendimiento» que ofrecen las plataformas se basan en variantes de esta lógica, así que vale la pena entender de dónde sale ese rendimiento antes de usarlos.
Otra práctica común, más simple, es revisar el funding antes de abrir posiciones largas en plazos de varios días. Si la tasa es alta, algunos traders reducen el apalancamiento o prefieren comprar en spot para no pagar ese costo.
Dónde consultar el funding rate
Todas las plataformas de derivados muestran el funding actual y la cuenta regresiva hasta el próximo corte, normalmente en la parte superior de la pantalla del contrato. También ofrecen un historial de tasas pasadas. En Latinoamérica, los exchanges con más uso para perpetuos suelen ser Binance, Bybit, OKX y Bitget, casi siempre con contratos marginados en USDT.
Ten en cuenta que la disponibilidad de derivados depende del país y de la verificación de identidad (KYC, el proceso en el que el exchange confirma quién eres). Algunas jurisdicciones restringen el acceso a futuros apalancados para usuarios minoristas, así que conviene revisar las condiciones de tu plataforma antes de operar.
Para una visión de conjunto, los agregadores de datos de derivados reúnen el funding de varios exchanges, el interés abierto y los mapas de liquidaciones en un mismo panel.
Preguntas frecuentes
¿El funding rate lo cobra el exchange?
En general, no. Es un pago entre usuarios: con funding positivo, los largos pagan a los cortos, y con funding negativo ocurre lo contrario. El exchange gana con sus comisiones de trading, que se cobran aparte.
¿Pago funding si abro y cierro una posición en el mismo día?
Solo si la posición está abierta en el momento exacto de un corte de funding. Si operas entre dos cortes y cierras antes del siguiente, no pagas ni cobras nada por ese concepto.
¿Un funding alto significa que el precio va a caer?
No necesariamente. Indica que hay muchos largos apalancados y que el mercado es más vulnerable a una corrección brusca, pero el precio puede seguir subiendo durante días con funding elevado. Conviene leerlo junto al interés abierto y al contexto general.
¿Los futuros con vencimiento también tienen funding rate?
No. Los futuros con fecha de vencimiento convergen con el spot al expirar, así que no necesitan este mecanismo. Su diferencia con el spot se refleja en la prima o «base» del contrato.
¿Cómo evito que el funding me perjudique?
Revisa la tasa y el horario del próximo corte antes de abrir, usa un apalancamiento moderado si piensas mantener la posición varios días y calcula el costo sobre el valor nocional, no sobre el margen. Operar con derivados conlleva un riesgo alto de pérdida, incluida la totalidad del capital depositado.
Si vas a operar perpetuos, acostúmbrate a mirar el funding con la misma naturalidad con la que miras el precio. Es un costo real que se acumula en silencio y, además, una de las pocas ventanas públicas a cómo está posicionado el dinero apalancado. Entender por qué sube o baja, y qué pasa cuando llega a extremos, no te dirá hacia dónde va el mercado, pero sí te ayudará a no quedar del lado de la multitud cuando esa multitud empieza a ser liquidada.

Peligroso idealista venezolano. Embajador y empresario blockchain. Block Producer, filántropo y activista. Que la blockchain construya nuestro futuro.
Ver todos sus artículos →