BTC $80.569,00
 ETH $2.348,46
 USDT $0,9991
 BNB $717,52
 XRP $1,30
 USDC $0,9996
 SOL $101,62
 TRX $0,3296
 FIGR_HELOC $1,04
 ZEC $1.084,83
 DOC $0,9917
 BPRO $97.253,00
Acciones de Spotify: StoneX rebaja su recomendación a Mantener por la presión en márgenes y los costes de los sellos
StoneX rebajó las acciones de Spotify de Comprar a Mantener al advertir que los costes de los sellos discográficos podrían limitar la mejora de márgenes tras un fuerte rally del valor.

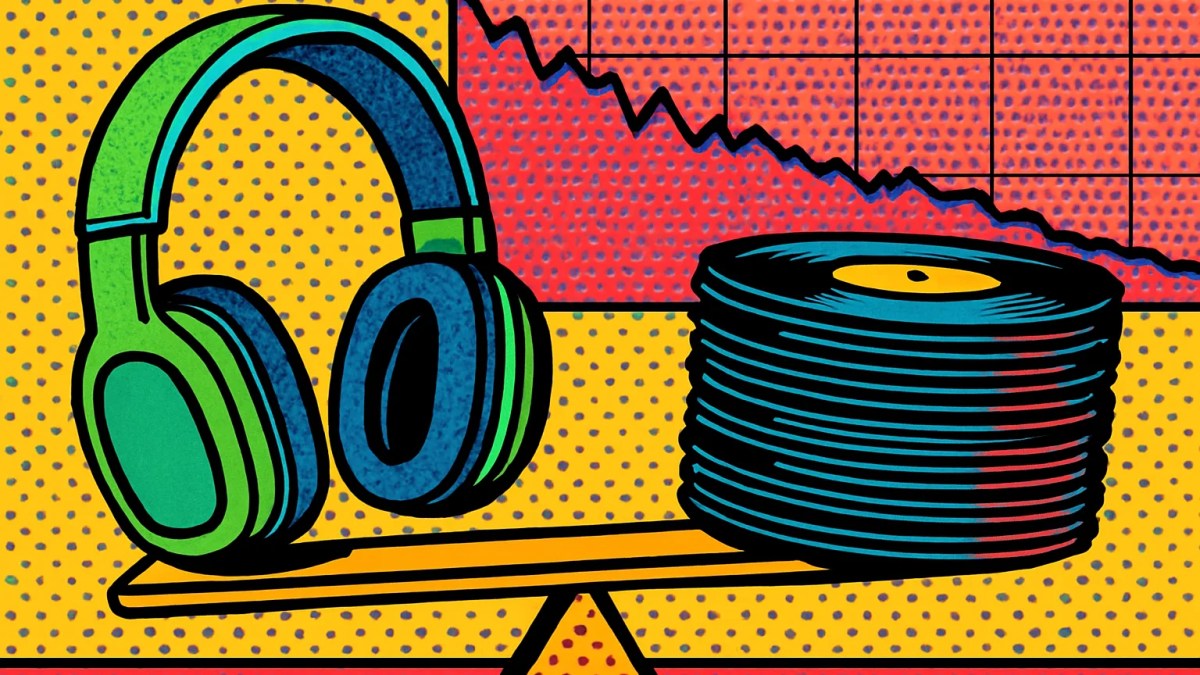
Las acciones de Spotify pierden un respaldo en Wall Street. La firma de servicios financieros StoneX rebajó su recomendación sobre la plataforma sueca de streaming de Comprar a Mantener, al advertir que la mejora de márgenes de los últimos trimestres podría encontrar un techo por el peso creciente de los pagos a los sellos discográficos.
El cambio de calificación no apunta a un deterioro del negocio, sino a un ajuste de expectativas. Para StoneX, buena parte de la historia alcista que impulsó al valor ya estaría reflejada en el precio, mientras que los costes ligados a la música grabada amenazan con frenar la expansión de la rentabilidad que el mercado da por descontada.

Por qué StoneX enfría su visión sobre las acciones de Spotify
El argumento central de la rebaja gira en torno a los márgenes. Spotify depende de licencias de contenido para operar y la mayor parte de lo que ingresa se destina a regalías: pagos a discográficas, editoriales y titulares de derechos. Esa estructura limita cuánto puede crecer el beneficio por cada nuevo suscriptor.
Durante los últimos dos años la compañía logró ampliar su margen bruto gracias a una combinación de factores. Subió precios en varios mercados, recortó plantilla, redujo el gasto en pódcast exclusivos y apostó por formatos con mejor rentabilidad, como los audiolibros y el marketplace que permite a los artistas pagar por promoción. El resultado fue su primer ejercicio completo con beneficios en 2024, un hito que el mercado celebró con fuerza.
El problema, según la lectura de StoneX, es que ese margen extra no sale gratis. Los grandes sellos discográficos llevan tiempo reclamando una porción mayor de los ingresos que genera el streaming, sobre todo cuando la plataforma eleva sus tarifas. Si cada subida de precio se traduce en pagos más altos a la industria, el efecto sobre la rentabilidad sería menor de lo que esperan muchos inversores.
Las negociaciones con la industria, en el centro
Spotify renegoció en los últimos tiempos sus acuerdos con varias de las grandes discográficas, y esos contratos suelen incluir condiciones sobre cómo se reparte el dinero de los nuevos planes y de las subidas de precio. Cualquier concesión en esa mesa se nota directamente en la cuenta de resultados.
Hay otro frente. La plataforma estudia desde hace tiempo lanzar un nivel premium con audio de mayor calidad y funciones adicionales, lo que exigiría nuevos permisos de los titulares de derechos. Las discográficas tienen ahí capacidad de negociación, y todo apunta a que buscarán capturar parte del valor de esos productos.
Una valoración exigente tras un fuerte rally
La rebaja llega después de un periodo en el que las acciones de Spotify se convirtieron en una de las historias más rentables del sector tecnológico y de medios. El valor multiplicó su cotización desde los mínimos de 2022, cuando el mercado castigaba su falta de beneficios y su apuesta costosa por los pódcast.
Ese recorrido dejó al título con múltiplos elevados en comparación con su propio historial. En ese contexto, una recomendación de Mantener suele indicar que el analista no ve un catalizador claro para nuevas subidas en el corto plazo, aunque tampoco anticipa una corrección severa. Es, en esencia, una invitación a la prudencia.
La firma no habría cuestionado la posición dominante de Spotify en el streaming de audio, donde compite con Apple Music, Amazon Music y YouTube Music. Su base de usuarios sigue siendo la mayor del mundo en este segmento y su capacidad para retener suscriptores tras las subidas de precio ha sido mejor de lo que temían algunos analistas.
Qué vigilarán los inversores
Los próximos resultados trimestrales serán la prueba de fuego para la tesis de StoneX. El mercado prestará especial atención a varios indicadores:
- La evolución del margen bruto y si mantiene la tendencia al alza o empieza a estancarse.
- El crecimiento de suscriptores de pago frente a los usuarios del plan gratuito con publicidad.
- Cualquier novedad sobre el plan de mayor calidad de audio y las condiciones pactadas con los sellos.
- La guía de la compañía para los siguientes trimestres.
La publicidad sigue siendo un punto débil. El negocio con anuncios crece a un ritmo más lento que las suscripciones y aporta márgenes inferiores, por lo que su peso en la mezcla de ingresos también influye en la rentabilidad global.
No todas las firmas comparten la cautela. Varias casas de análisis mantienen recomendaciones positivas sobre el valor, apoyadas en la capacidad de la empresa para seguir subiendo precios y en la diversificación hacia audiolibros y herramientas para creadores. La rebaja de StoneX introduce así una voz discordante en un consenso mayoritariamente favorable.
Para el accionista, el mensaje es menos dramático de lo que sugiere el cambio de etiqueta. Spotify ya demostró que puede ganar dinero; la duda que plantea StoneX es cuánto más puede exprimir ese margen mientras las discográficas sigan reclamando su parte de cada euro o dólar adicional que entra en caja.

Fundador de CriptoTendencias (2017) y CMO de mimLABS. Une marketing, Bitcoin y tecnología para hacer las criptomonedas entendibles para cualquiera, sin tecnicismos ni promesas vacías.
Ver todos sus artículos →