 BTC $81.751,00
 ETH $2.396,36
 USDT $0,9993
 BNB $729,15
 XRP $1,30
 USDC $1,0000
 SOL $104,61
 TRX $0,3319
 FIGR_HELOC $1,02
 ZEC $1.137,68
 DOC $1,00
 BPRO $99.257,00
Impuesto a stablecoins: diputados franceses votan gravar los swaps de cripto a partir de enero de 2027
Diputados franceses respaldaron en primera lectura gravar los intercambios de criptoactivos por tokens de dinero electrónico de MiCA, con entrada en vigor en enero de 2027 si el presupuesto se aprueba.

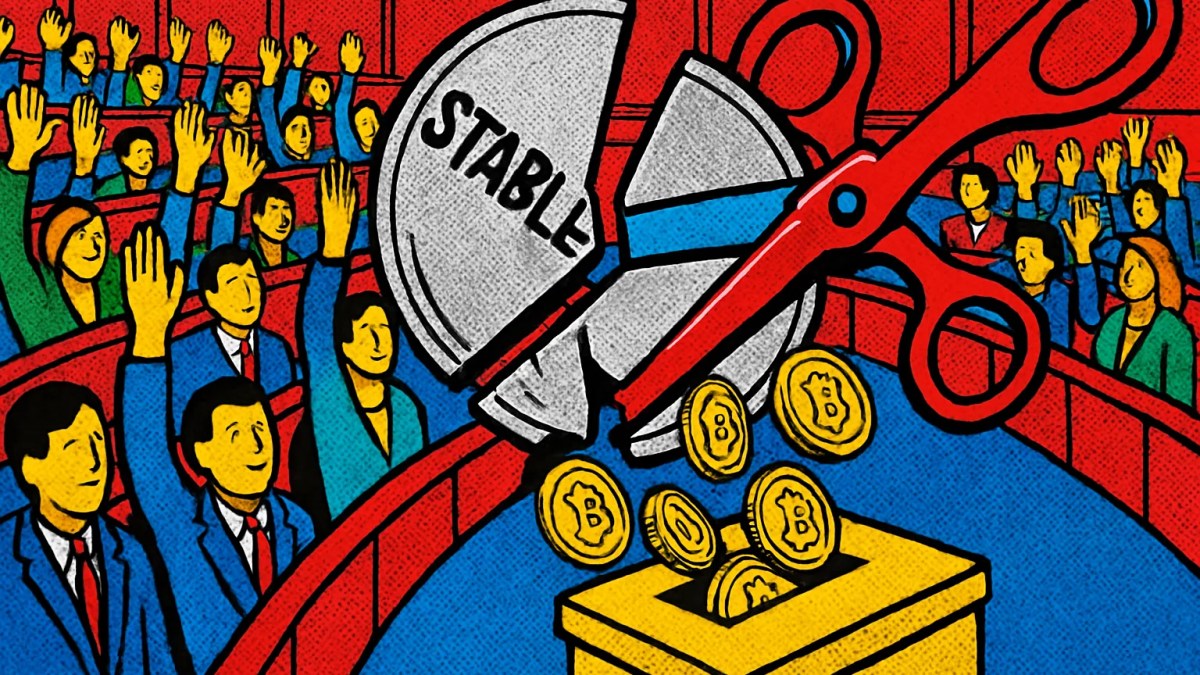
La Asamblea Nacional de Francia dio el 16 de octubre un primer paso hacia un impuesto a stablecoins: en votaciones de primera lectura del presupuesto, los diputados respaldaron una propuesta que alcanza a los tokens de dinero electrónico definidos por el reglamento europeo MiCA. La medida apunta a los intercambios de criptoactivos por este tipo de monedas estables, que hoy no tributan en el momento de la operación, y entraría en vigor en enero de 2027 siempre que el texto llegue a convertirse en ley.
El cambio es pequeño en apariencia, pero toca una de las piezas más cómodas del régimen fiscal francés para los inversores particulares. Y llega en un momento en que las stablecoins se han convertido en el refugio habitual de quien quiere salir de una posición volátil sin pasar por el euro.
Qué cambia con el impuesto a stablecoins en Francia
Según las reglas francesas vigentes para inversores privados, la ganancia por la venta de activos digitales se grava cuando se convierte en moneda de curso legal o se usa para comprar bienes o servicios. Los intercambios entre criptoactivos, en cambio, quedan en diferimiento: la plusvalía no desaparece, pero su tributación se pospone hasta que el inversor sale del mercado cripto. La guía de la administración tributaria sobre cómo declarar estas plusvalías refleja esa lógica.
La propuesta votada busca eliminar ese diferimiento para un caso concreto: cuando el activo recibido en el intercambio sea un token de dinero electrónico. En la práctica, vender bitcoin o ether a cambio de una stablecoin respaldada por una moneda oficial pasaría a tratarse, a efectos fiscales, de forma similar a una venta por euros.
La delimitación no es casual. MiCA define los tokens de dinero electrónico como criptoactivos que buscan mantener un valor estable referenciado a una sola moneda oficial. Es la categoría en la que encajan las stablecoins vinculadas al dólar o al euro, las mismas que funcionan como equivalente digital del efectivo dentro de los exchanges.
Una votación ajustada y un texto todavía abierto
Las votaciones del 16 de octubre no fueron unánimes. Una se resolvió por 38 votos contra 37, un margen de un solo voto; otra salió adelante con más holgura, por 75 votos contra 18. La baja participación es habitual en los debates de enmiendas presupuestarias, pero el resultado tan estrecho de la primera deja ver que la idea divide a la cámara.
Entre los textos presentados figura la propuesta I-3653, una de las enmiendas registradas en torno al tratamiento fiscal de estos activos. Lo aprobado se incorpora al texto provisional del proyecto, no a la ley definitiva.
Ese matiz importa. El presupuesto para 2027 sigue en primera lectura, y en el procedimiento francés todavía le queda pasar por el Senado y, si no hay acuerdo, por nuevas lecturas. Las disposiciones pueden modificarse, suprimirse o reintroducirse en el camino. Por eso la fecha de enero de 2027 está condicionada a la aprobación final.
Por qué los swaps a stablecoins son el blanco
Para el fisco, el diferimiento sobre los intercambios por stablecoins tiene un efecto evidente: un inversor puede asegurar ganancias en un activo cuyo valor equivale al de una moneda oficial sin generar un hecho imponible. Funciona casi como una cuenta en euros o dólares, pero sin el tratamiento tributario de una venta.
Desde la óptica del usuario, el impacto sería operativo. Quien rota posiciones con frecuencia y usa stablecoins como punto de paso tendría que calcular plusvalías en cada salida hacia estos tokens, no solo al retirar fondos a su banco. Eso añade trabajo de contabilidad y, potencialmente, adelanta pagos de impuestos en momentos en que el dinero sigue dentro del mercado.
El contexto europeo
La iniciativa francesa se apoya en las definiciones de MiCA, el marco que la Unión Europea ya aplica a emisores y proveedores de servicios. La lista de entidades autorizadas no deja de crecer, como muestra el registro MiCA de ESMA, y con esa estandarización regulatoria los gobiernos tienen ahora categorías jurídicas claras sobre las que construir normas fiscales propias.
La fiscalidad, sin embargo, sigue siendo competencia nacional. Cada país decide cuándo y cómo tributan las ganancias cripto, y las obligaciones informativas también varían; en España, por ejemplo, el modelo 721 obliga a declarar criptomonedas custodiadas en el extranjero por encima de cierto umbral. Si Francia avanza con un impuesto a stablecoins sobre los intercambios, se colocaría entre los países que más afinan el momento en que nace la obligación tributaria.
Por ahora, lo votado es una señal de intención y no una regla firme. El margen de un voto en una de las votaciones y el largo recorrido parlamentario que queda sugieren que la versión final podría ser distinta, y los inversores franceses tendrán que seguir de cerca las próximas lecturas del presupuesto antes de reorganizar sus carteras.

Fundador de CriptoTendencias (2017) y CMO de mimLABS. Une marketing, Bitcoin y tecnología para hacer las criptomonedas entendibles para cualquiera, sin tecnicismos ni promesas vacías.
Ver todos sus artículos →