BTC $81.459,00
 ETH $2.429,66
 USDT $0,9989
 BNB $719,92
 XRP $1,30
 USDC $0,9996
 SOL $104,23
 TRX $0,3366
 FIGR_HELOC $1,03
 ZEC $1.166,75
 DOC $1,00
 BPRO $99.257,00
Strategy (MicroStrategy) y bitcoin: cómo funciona su estrategia, por qué se mueve tanto su acción y qué riesgos tiene
Strategy (MicroStrategy) y bitcoin: cómo financia sus compras con deuda y acciones, por qué su acción oscila tanto y qué riesgos tiene el modelo.

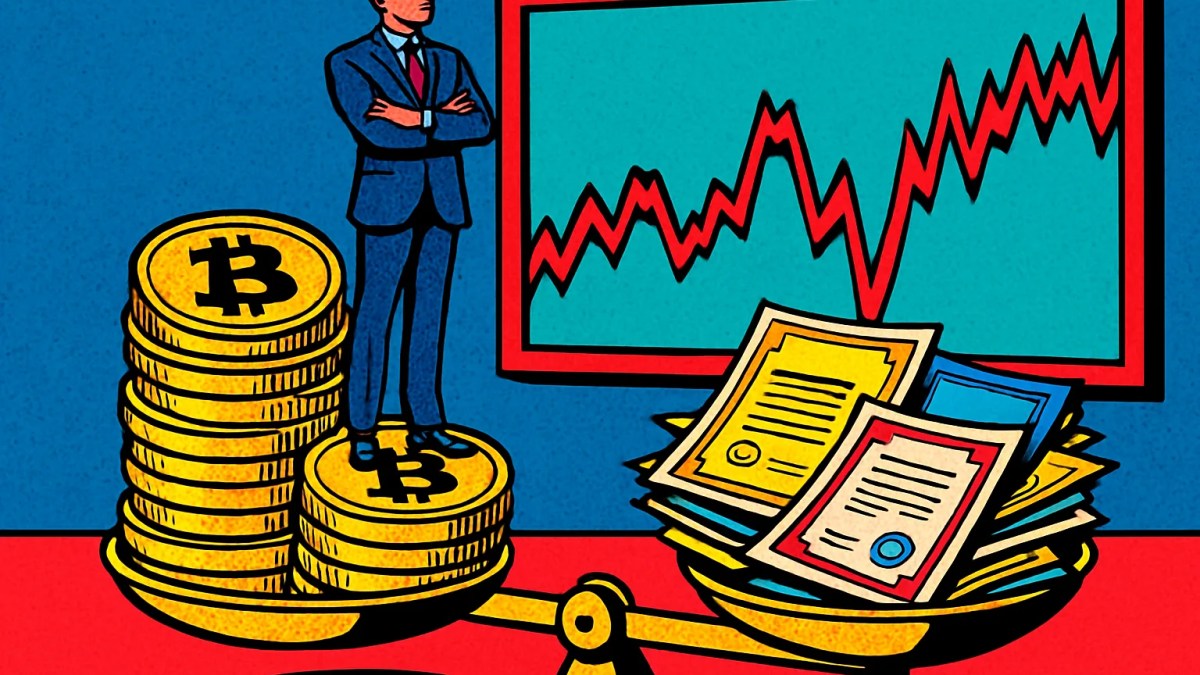
Hace unos años, MicroStrategy era una empresa de software de análisis de datos poco conocida fuera de su sector. Hoy, bajo el nombre de Strategy, es la compañía cotizada con más bitcoins del mundo, y su acción se ha convertido en una forma indirecta de exponerse a la criptomoneda. Entender la estrategia de Strategy con bitcoin exige mirar algo más que la cantidad de monedas acumuladas. La pregunta interesante es cómo las paga.
La respuesta corta es esta: con dinero prestado y con dinero de nuevos accionistas. La compañía emite bonos, acciones comunes y acciones preferentes, y con lo que recauda compra más BTC. Es un modelo apalancado que amplifica las ganancias cuando el precio sube y que puede volverse incómodo cuando baja.

En esta guía repasamos de dónde viene la idea, cómo funcionan sus mecanismos de financiación, qué métricas usa la empresa para medirse, por qué la acción MSTR se comporta de forma tan distinta al propio bitcoin y cuáles son los riesgos que conviene conocer antes de tratarla como un sustituto de la criptomoneda.
De empresa de software a tesorería de bitcoin
En agosto de 2020, con los tipos de interés en mínimos y la inflación como preocupación creciente, el entonces CEO Michael Saylor anunció que la empresa destinaría parte de su caja a comprar bitcoin. El razonamiento era sencillo. Mantener efectivo en dólares suponía perder poder adquisitivo año tras año, y bitcoin, con su oferta limitada a 21 millones de unidades, le parecía un mejor activo de reserva.
Lo que empezó como una decisión de tesorería (es decir, sobre qué hacer con el dinero que la empresa tenía guardado) acabó transformando el negocio entero. La compañía siguió comprando trimestre tras trimestre y empezó a endeudarse para hacerlo. Saylor pasó a presidente ejecutivo y se convirtió en uno de los defensores más visibles de bitcoin en el mundo financiero tradicional.
En febrero de 2025 la empresa adoptó el nombre comercial Strategy, con un logo que incorpora el símbolo de bitcoin. El negocio de software sigue existiendo y genera ingresos, pero hoy su peso en la valoración es pequeño comparado con el de las reservas en BTC. A efectos prácticos, el mercado trata a Strategy como un vehículo de bitcoin con una empresa de software adjunta, y no al revés.
Cómo financia Strategy sus compras de bitcoin
Aquí está el núcleo del modelo. Una empresa normal compraría bitcoin con los beneficios que genera su actividad. Strategy compra mucho más de lo que su negocio podría pagar, y lo consigue recurriendo a los mercados de capitales con varios instrumentos distintos.
Bonos convertibles
Un bono convertible es un préstamo que los inversores le hacen a la empresa y que, bajo ciertas condiciones, pueden cambiar por acciones en lugar de cobrarlo en efectivo. Para Strategy tiene una ventaja clara: como el inversor recibe a cambio la posibilidad de beneficiarse si la acción sube, acepta un interés muy bajo, en algunas emisiones incluso nulo.
Si la acción sube por encima del precio de conversión, los tenedores suelen convertir y la deuda desaparece a cambio de nuevas acciones. Si la acción no sube lo suficiente, la empresa tiene que devolver el principal al vencimiento o refinanciarlo. Ese escenario es uno de los puntos de vigilancia del modelo.
Emisión de acciones «at-the-market»
Los programas ATM (at-the-market) permiten a la empresa vender acciones nuevas poco a poco, directamente en el mercado y al precio del momento. Es una vía flexible: si la demanda por MSTR es fuerte, Strategy puede colocar acciones y comprar bitcoin casi de inmediato.
Emitir acciones diluye a los accionistas existentes, porque el beneficio se reparte entre más títulos. La apuesta de Strategy es que, si vende acciones a un precio superior al valor del bitcoin que hay detrás de cada una, la dilución compensa. Volveremos sobre esto al hablar del mNAV.
Acciones preferentes
Desde 2025 la compañía amplió su caja de herramientas con varias series de acciones preferentes, con tickers como STRK, STRF, STRD o STRC. Cada una tiene condiciones diferentes. Algunas pagan un dividendo fijo, otras uno variable, unas son convertibles en acciones comunes y otras no, y varían en cuánto prioridad tienen frente a las demás en caso de problemas.
La idea es atraer a inversores que buscan rentas periódicas en lugar de exposición directa a la volatilidad de bitcoin. Para Strategy, el coste es que esos dividendos hay que pagarlos de forma recurrente, haga lo que haga el precio de BTC.
Los planes de capital a varios años
A finales de 2024, la empresa presentó el llamado plan «21/21»: recaudar 21.000 millones de dólares en acciones y otros 21.000 millones en instrumentos de renta fija en un plazo de tres años, todo destinado a bitcoin. Más adelante amplió esa ambición con un plan de mayor tamaño. Los objetivos concretos se han ido revisando, así que conviene consultar las presentaciones de resultados más recientes de la compañía para conocer las cifras vigentes.
Las métricas que usa Strategy: BTC Yield y mNAV
Strategy no se evalúa a sí misma con el beneficio por acción tradicional, sino con indicadores propios. Conocerlos ayuda a entender por qué la empresa sigue emitiendo acciones sin que eso le parezca un problema.
BTC Yield: bitcoins por acción
El BTC Yield mide cuánto crece la cantidad de bitcoin que corresponde a cada acción (en versión diluida) durante un periodo. No tiene nada que ver con un rendimiento por intereses ni con staking, que es bloquear criptomonedas para obtener recompensas. Es simplemente un ratio.
Un ejemplo con números inventados para ilustrarlo: si una empresa tiene 100 acciones y 10 BTC, cada acción «contiene» 0,1 BTC. Si emite 10 acciones más y con ese dinero compra 3 BTC, ahora tiene 110 acciones y 13 BTC, lo que da unos 0,118 BTC por acción. Aunque hubo dilución, cada acción respalda más bitcoin que antes. Eso sería un BTC Yield positivo.
La trampa está en que esto solo funciona si las acciones se venden caras en relación con el bitcoin que respaldan. Ahí entra la segunda métrica.
mNAV: la prima sobre el bitcoin
El mNAV compara el valor de mercado de la empresa con el valor de sus bitcoins. Si Strategy vale en bolsa el doble de lo que valen sus BTC, el mNAV es 2. Si vale lo mismo, es 1.
Cuando el mNAV está claramente por encima de 1, emitir acciones para comprar bitcoin aumenta los BTC por acción. Por eso la prima es el motor del modelo. Con un mNAV cercano o inferior a 1 la cosa cambia: vender acciones nuevas para comprar bitcoin ya no suma BTC por acción, y la principal palanca de crecimiento pierde fuerza.
Durante las fases de euforia, MSTR ha cotizado con primas muy altas. En otros momentos la prima se ha comprimido de forma notable. Seguir esta métrica es probablemente lo más útil que puede hacer alguien interesado en la acción, más incluso que mirar el precio de bitcoin a secas.
Por qué la acción de Strategy se mueve más que bitcoin
Quien compra MSTR esperando que se comporte igual que BTC suele llevarse sorpresas. Hay al menos tres motivos por los que la acción tiende a ser más volátil.
El primero es el apalancamiento. Si una parte de los bitcoins se compró con deuda, una subida de BTC beneficia íntegramente a los accionistas, mientras que la deuda se mantiene fija. Funciona igual a la inversa. Es el mismo principio por el que una casa comprada con hipoteca multiplica la ganancia o la pérdida sobre el dinero que pusiste de tu bolsillo.
El segundo es la prima variable. El precio de MSTR depende del valor de sus bitcoins y también de cuánto esté dispuesto el mercado a pagar por encima de ese valor. En un mercado alcista, la prima suele ampliarse justo cuando BTC sube, lo que produce movimientos muy pronunciados. En las caídas ocurre lo contrario: baja el bitcoin y, a la vez, se encoge la prima.
El tercero es más difuso. MSTR funciona como un activo de sentimiento, y concentra mucha especulación, opciones y productos apalancados sobre la propia acción, lo que añade ruido a corto plazo.
¿Por qué alguien pagaría una prima por bitcoin «envuelto» en una acción? Las explicaciones habituales son varias. Algunos fondos e inversores institucionales no pueden comprar BTC directamente pero sí acciones de una empresa cotizada. Otros valoran la capacidad de Strategy de seguir acumulando bitcoin por acción, algo que un ETF de bitcoin al contado no hace. Y una parte de la prima refleja, sin más, la confianza en Saylor y en la narrativa. Desde la llegada de los ETF de bitcoin al contado en Estados Unidos, el argumento del acceso perdió algo de peso, porque existe una alternativa regulada y sin apalancamiento.
Riesgos del modelo de Strategy con bitcoin
Los defensores del modelo lo ven como una forma ingeniosa de aprovechar los mercados de capitales. Los críticos lo comparan con un bucle que depende de que la confianza no se rompa. Sin tomar partido, estos son los riesgos que más se discuten.
Caída prolongada del precio de bitcoin
Es el riesgo evidente. Toda la tesis depende de que BTC se revalorice a largo plazo. Un mercado bajista largo reduce el valor de los activos y, con frecuencia, también la prima, lo que dificulta financiarse en buenas condiciones.
Un matiz relevante: buena parte de la deuda de Strategy no está garantizada con bitcoin, de modo que una caída del precio no provoca automáticamente ventas forzadas como en una llamada de margen. En 2022 la empresa sí tuvo un préstamo respaldado por BTC, que después canceló. La estructura actual le da margen, aunque no la hace inmune.
Compresión de la prima y dilución
Si el mNAV se acerca a 1 o baja de ahí, seguir emitiendo acciones deja de tener sentido para el accionista. La empresa pierde su principal herramienta para crecer en BTC por acción, y quienes compraron con una prima alta pueden ver cómo esta desaparece aunque bitcoin no se mueva demasiado.
Obligaciones de pago recurrentes
Los dividendos de las acciones preferentes y los intereses de la deuda no dependen del mercado. El negocio de software no basta para cubrirlos, así que la empresa necesita seguir accediendo a financiación o usar reservas. Strategy ha anunciado medidas para cubrir estos pagos, como reservas en efectivo, pero en un escenario adverso estas obligaciones presionan las cuentas. La posibilidad de tener que vender bitcoin para atenderlas, algo que la compañía siempre ha presentado como último recurso, es un punto que el mercado sigue de cerca.
Vencimientos de bonos convertibles
Si al vencer un bono la acción cotiza por debajo del precio de conversión, los inversores pedirán su dinero de vuelta en efectivo. La empresa tendría que refinanciar, emitir acciones a precios menos favorables o, en el peor caso, vender activos. Los calendarios de vencimiento están disponibles en los informes públicos de la compañía y vale la pena revisarlos.
Concentración y dependencia de una persona
Strategy es, en la práctica, una apuesta a un solo activo, dirigida por una figura muy identificada con esa apuesta. Michael Saylor mantiene una influencia decisiva, también por su control de los derechos de voto. Para algunos es una garantía de coherencia. Para otros, un riesgo de persona clave.
Contabilidad, índices y regulación
Desde 2025, la empresa contabiliza su bitcoin a valor razonable, lo que significa que los cambios de precio pasan directamente por la cuenta de resultados. Eso genera beneficios o pérdidas trimestrales enormes que no reflejan la marcha del negocio de software. También existe debate sobre cómo deben clasificar los proveedores de índices bursátiles a las empresas cuya actividad principal es acumular activos digitales, algo que puede afectar a los flujos de fondos pasivos. Y, como todo lo relacionado con cripto, el marco fiscal y regulatorio puede cambiar.
Strategy frente a comprar bitcoin directamente o un ETF
Son tres formas distintas de exponerse a BTC, y no son intercambiables.
| Aspecto | Bitcoin directo | ETF de bitcoin al contado | Acción de Strategy (MSTR) |
|---|---|---|---|
| Qué tienes realmente | BTC en tu wallet o en un exchange | Participaciones de un fondo que custodia BTC | Acciones de una empresa que posee BTC y tiene deuda |
| Apalancamiento | Ninguno, salvo que lo añadas tú | Ninguno | Sí, por la estructura de financiación |
| Volatilidad relativa | La del propio bitcoin | Similar a bitcoin | Normalmente mayor que bitcoin |
| Prima o descuento | No aplica | Mínima, por diseño | Puede ser amplia y cambiante |
| Custodia | Responsabilidad propia o del exchange | A cargo del emisor del fondo | A cargo de la empresa |
| Acceso | Exchanges, con registro y KYC | Brókers con acceso a mercados de EE. UU. | Brókers con acceso a mercados de EE. UU. |
El KYC (Know Your Customer) es la verificación de identidad que exigen los exchanges y brókers regulados. Lo mencionamos porque, para muchos usuarios, la vía de acceso pesa tanto como el propio activo.
Quien busca exposición pura a bitcoin suele preferir comprarlo directamente o mediante un ETF. MSTR encaja más en perfiles que aceptan una volatilidad mayor y que quieren apostar también por la capacidad de la empresa de seguir acumulando bitcoin por acción, con todos los riesgos descritos.
Cómo acceder a la acción de Strategy desde Latinoamérica
MSTR cotiza en el Nasdaq. Desde la región, las vías más comunes son los brókers internacionales que dan acceso a acciones estadounidenses, muchas veces con la opción de comprar fracciones de acción. En Argentina, los CEDEAR (certificados que representan acciones extranjeras y cotizan en la bolsa local) son una forma habitual de invertir en empresas de EE. UU. desde una cuenta comitente en pesos; conviene confirmar con tu agente qué CEDEAR están disponibles en cada momento. En México, el Sistema Internacional de Cotizaciones (SIC) cumple un papel parecido para algunas emisoras extranjeras.
Revisa siempre comisiones de compraventa, costos de conversión de moneda, retenciones sobre dividendos (en el caso de las preferentes) y el tratamiento fiscal en tu país. También existen productos apalancados sobre la propia MSTR, que añaden una capa adicional de riesgo y están pensados para operativa de muy corto plazo, no para mantener durante años.
Otras empresas que imitan el modelo
El éxito bursátil de Strategy inspiró a otras compañías a convertir su tesorería en bitcoin u otras criptomonedas. El caso más citado es Metaplanet, en Japón, aunque han surgido muchas más en distintos mercados, algunas con negocios operativos pequeños y estructuras de financiación agresivas. No todas tienen el tamaño, el historial ni el acceso a capital de Strategy. Cuantas más empresas compiten por el mismo tipo de inversor, más difícil resulta para cada una sostener una prima elevada, y ese es un factor a vigilar en todo el sector.
Preguntas frecuentes
¿Strategy y MicroStrategy son la misma empresa?
Sí. MicroStrategy adoptó el nombre comercial Strategy en 2025. La acción sigue cotizando en el Nasdaq con el ticker MSTR.
¿Strategy vende sus bitcoins?
Su política ha sido acumular y mantener a largo plazo. La empresa ha dejado abierta la posibilidad de vender en circunstancias concretas, por ejemplo para atender obligaciones financieras si fuera necesario, pero su estrategia declarada es no hacerlo.
¿Comprar MSTR es lo mismo que comprar bitcoin?
No. La acción incluye apalancamiento, una prima variable sobre el valor de sus BTC, el negocio de software y los riesgos propios de una empresa cotizada. Su comportamiento puede diferir bastante del de bitcoin, en ambas direcciones.
¿Qué pasaría si bitcoin cae con fuerza?
El valor de sus reservas bajaría y, probablemente, también la prima de la acción, con caídas de MSTR posiblemente más pronunciadas que las de BTC. Como gran parte de su deuda no está garantizada con bitcoin, no se producirían liquidaciones automáticas, pero la capacidad de financiarse y de pagar dividendos quedaría más presionada.
¿Qué es el mNAV y por qué importa?
Es la relación entre el valor de mercado de la empresa y el valor de sus bitcoins. Si está por encima de 1, Strategy puede emitir acciones y aumentar los BTC por acción. Si cae a 1 o menos, ese mecanismo deja de funcionar a favor del accionista.
El modelo de Strategy es, a la vez, una tesis sobre bitcoin y una tesis sobre la disposición del mercado a financiar esa tesis. Mientras haya inversores dispuestos a pagar una prima, la maquinaria funciona y se retroalimenta; cuando esa disposición se enfría, la estructura queda más expuesta. Antes de tomar cualquier decisión, merece la pena seguir de cerca el mNAV, los vencimientos de deuda y el coste de los dividendos preferentes, además del precio de BTC. Y conviene recordar que tanto bitcoin como las acciones vinculadas a él pueden sufrir caídas fuertes: no es una inversión para dinero que vayas a necesitar pronto.

Peligroso idealista venezolano. Embajador y empresario blockchain. Block Producer, filántropo y activista. Que la blockchain construya nuestro futuro.
Ver todos sus artículos →