 BTC $81.774,00
 ETH $2.391,93
 USDT $0,9992
 BNB $726,24
 XRP $1,30
 USDC $0,9999
 SOL $103,87
 TRX $0,3309
 FIGR_HELOC $1,02
 ZEC $1.121,23
 DOC $1,00
 BPRO $99.257,00
Stablecoins en Latinoamérica: MoneyGram se alía con Checker para gestionar su liquidez con USDC
MoneyGram se alía con Checker para incorporar infraestructura basada en stablecoins a su tesorería y cambio de divisas en Latinoamérica, con USDC como activo para gestionar su liquidez regional.

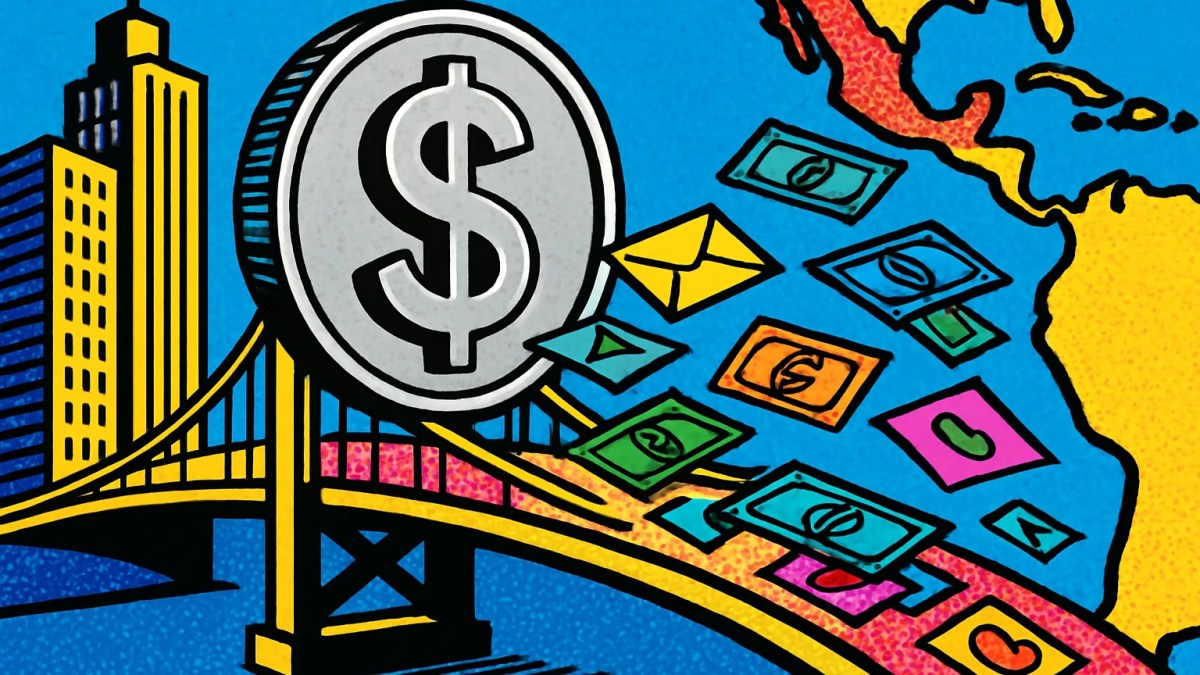
MoneyGram, una de las mayores redes de envío de dinero del mundo, sumó otra pieza a su apuesta por las stablecoins en Latinoamérica. La compañía anunció una alianza con Checker para incorporar infraestructura basada en monedas estables a sus operaciones de tesorería y cambio de divisas en la región, con USDC como activo central para mover liquidez.
El acuerdo no apunta en primer lugar al usuario que envía una remesa desde Estados Unidos a México o Colombia. Su efecto está en la trastienda: la forma en que la empresa financia sus puntos de pago, cubre sus necesidades de moneda local y mueve fondos entre países.
Qué implica el acuerdo de MoneyGram y Checker
Según el anuncio de la compañía, la alianza amplía las herramientas de tesorería y de cambio de divisas de MoneyGram. En la práctica, esto supone que parte de la liquidez que la firma necesita para operar en mercados latinoamericanos podrá gestionarse mediante USDC, la stablecoin emitida por Circle y respaldada uno a uno con dólares y activos de corto plazo.
Una stablecoin es un token digital diseñado para mantener un valor estable, normalmente atado al dólar. A diferencia de una transferencia bancaria internacional, que puede tardar días y pasar por varios bancos corresponsales, un pago en USDC se liquida en minutos y funciona las 24 horas, incluidos fines de semana y feriados.
Para una empresa de remesas, ese detalle pesa. Las redes de pago internacionales deben tener fondos disponibles por adelantado en cada país donde entregan dinero, lo que se conoce como prefinanciación. Ese capital queda inmovilizado en cuentas locales y expuesto a la volatilidad cambiaria. Mover esos saldos con una moneda estable puede reducir los tiempos y, potencialmente, el dinero que hay que mantener parado.
El material disponible no detalla en qué países comenzará a operar la integración, qué volúmenes manejará ni los plazos de despliegue. Tampoco se conocen las condiciones económicas del acuerdo.
Un paso más en la estrategia cripto de MoneyGram
La empresa no llega de nuevas a este terreno. Desde hace varios años mantiene una relación con la red Stellar y con Circle para habilitar operaciones de entrada y salida entre USDC y efectivo en distintos mercados, un servicio que la posicionó como uno de los puentes más visibles entre el dinero físico y las criptomonedas.
Lo que cambia con Checker es el foco. Si aquella iniciativa miraba al cliente final, esta alianza lleva las stablecoins a las operaciones internas: la tesorería, el manejo de divisas y la conciliación de saldos entre filiales. Es un uso menos vistoso, aunque probablemente más relevante para la cuenta de resultados.
El movimiento coincide con un interés creciente de los grandes jugadores del sector de pagos por esta tecnología. Circle, emisora de USDC, también ha mostrado su intención de crecer en economías en desarrollo, como se recogió en nuestro resumen semanal sobre la expansión de Circle a 40 mercados emergentes.
Por qué Latinoamérica es terreno fértil
La región reúne varias condiciones que explican por qué las empresas de pagos la eligen para probar estas soluciones. Recibe flujos de remesas muy altos, especialmente México, Guatemala, Honduras y Colombia. Además, convive con monedas locales volátiles y, en algunos casos, con controles cambiarios.
Argentina es el ejemplo más citado. La inflación persistente empujó a millones de personas a ahorrar en dólares digitales, un fenómeno que convirtió a las criptomonedas en Argentina en un caso de estudio mundial. Venezuela, Brasil y Colombia también muestran un uso intenso de stablecoins para pagos y protección frente a la devaluación.
Para una compañía como MoneyGram, contar con una vía rápida para convertir dólares en moneda local, o al revés, puede marcar la diferencia en mercados donde el acceso a divisas por canales bancarios es lento o caro.
Los riesgos que siguen sobre la mesa
El uso de stablecoins en tesorería tampoco está libre de desafíos. La regulación varía de un país a otro y en varios mercados latinoamericanos sigue siendo incompleta o ambigua. La conversión final a moneda local depende de que existan proveedores con liquidez suficiente y licencias en regla.
Hay también un factor de mercado. Un estudio reciente del Banco de Pagos Internacionales concluyó que la demanda de monedas estables responde a las tasas que pagan los bancos por los depósitos, y que USDC es la más sensible a esos cambios. Para un uso corporativo como el de MoneyGram, sin embargo, lo que más importa es la estabilidad de la paridad y la profundidad del mercado, más que el rendimiento.
El avance de las stablecoins en Latinoamérica
La alianza con Checker encaja en una tendencia que se repite entre empresas de pagos, bancos y plataformas fintech: usar las stablecoins como infraestructura de liquidación, sin que el usuario final tenga que saber que hay una blockchain detrás. El cliente sigue enviando y recibiendo pesos, reales o soles; lo que cambia es el carril por el que viaja el dinero entre medio.
Si el modelo da resultado en la tesorería de MoneyGram, la presión sobre sus competidores para adoptar soluciones similares crecerá. El volumen que termine moviendo esta integración será el mejor indicador de hasta dónde llega el apetito de la industria de remesas por las stablecoins en Latinoamérica.

Fundador de CriptoTendencias (2017) y CMO de mimLABS. Une marketing, Bitcoin y tecnología para hacer las criptomonedas entendibles para cualquiera, sin tecnicismos ni promesas vacías.
Ver todos sus artículos →