BTC $81.893,00
 ETH $2.444,38
 USDT $0,9993
 BNB $731,27
 XRP $1,33
 USDC $0,9998
 SOL $104,73
 TRX $0,3343
 FIGR_HELOC $1,04
 ZEC $1.164,78
 DOC $0,9762
 BPRO $101.400,00
Tether en Latinoamérica: invierte en EFY para reforzar los pagos con stablecoins en la región
Tether invierte en EFY, una firma de pagos enfocada en Latinoamérica, para ampliar el uso de USDT en cobros y transferencias. Los términos del acuerdo no trascendieron.

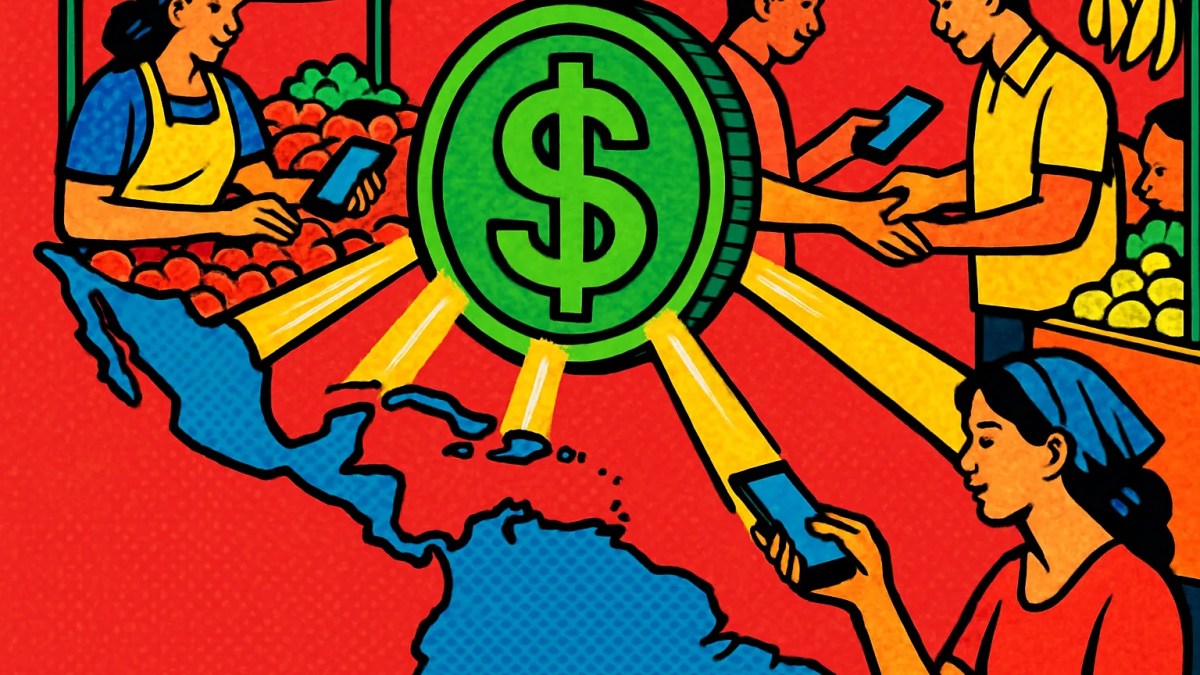
Tether, emisora de USDT, la stablecoin de mayor capitalización del mercado, suma una nueva apuesta a su estrategia de Tether en Latinoamérica con una inversión en EFY, una compañía orientada a los pagos en la región. La operación apunta a un objetivo claro: llevar el uso de su dólar digital más allá de los exchanges y meterlo en el circuito cotidiano de cobros, transferencias y comercio.
Los términos económicos del acuerdo no trascendieron en la información disponible. Tampoco se conocen, por ahora, el porcentaje de participación que adquiriría Tether ni el calendario de integración de USDT en los servicios de EFY. Lo que sí está claro es la dirección del movimiento, que encaja con una serie de decisiones de la empresa en los últimos años.

Qué busca Tether en Latinoamérica con esta inversión
La región es, desde hace tiempo, uno de los mercados donde las stablecoins (criptomonedas diseñadas para mantener un valor estable, normalmente atado al dólar) tienen un uso más práctico. En países con inflación alta, controles cambiarios o acceso limitado a cuentas en dólares, USDT funciona como refugio de ahorro y como medio para enviar dinero entre fronteras con menos fricción que la banca tradicional.
El paso que falta, y donde parece encajar EFY, es el de los pagos. Que una persona en Argentina, Venezuela o Colombia guarde USDT en una billetera es una cosa; que pueda usarlo para pagar a un proveedor, cobrar un servicio o liquidar una factura sin convertirlo antes a moneda local es otra muy distinta. Ahí está el negocio de volumen que persiguen los emisores de stablecoins.
Invertir en una firma de pagos le da a Tether algo que su token por sí solo no ofrece: infraestructura de distribución. Licencias locales, acuerdos con comercios, conexión con sistemas bancarios y una base de clientes son activos difíciles de construir desde fuera.
Una estrategia que viene de lejos
La operación con EFY no aparece aislada. Tether lleva tiempo diversificando su balance con inversiones fuera del negocio estricto de la stablecoin, financiadas en buena medida con los rendimientos de las reservas que respaldan USDT, compuestas en gran parte por bonos del Tesoro de Estados Unidos.
En el caso latinoamericano, la compañía ya había dado señales claras de interés. Trasladó su sede a El Salvador, el país que adoptó bitcoin como moneda de curso legal en 2021, y tomó una participación mayoritaria en la agroindustrial Adecoagro, con fuerte presencia en Argentina y Brasil. Cada uno de esos movimientos refuerza su vínculo con una región donde USDT ya es, en la práctica, un dólar paralelo para millones de usuarios.
La diferencia ahora es el foco. Mientras otras inversiones apuntaban a diversificar activos, la apuesta por EFY va directo al corazón del producto: aumentar los casos de uso de USDT.
Competencia creciente entre stablecoins
El movimiento llega en un momento de competencia más intensa. Circle, emisora de USDC, ha ganado terreno gracias a su perfil regulatorio en Estados Unidos y Europa, y nuevos actores buscan su porción del mercado. Ripple, por ejemplo, sigue ampliando la oferta de su stablecoin RLUSD, mientras en Europa surgen proyectos respaldados por bancos como la stablecoin en euros de Qivalis, que acaba de obtener licencia del banco central neerlandés.
Frente a ese escenario, la ventaja de Tether es su liquidez y su arraigo en mercados emergentes, donde el uso real pesa más que el sello regulatorio. Asegurar canales de pago en Latinoamérica le permitiría blindar esa posición antes de que sus rivales lleguen con productos similares y respaldo institucional.
Los riesgos que siguen sobre la mesa
No todo juega a favor. La regulación de las stablecoins avanza de forma desigual en la región y varios bancos centrales observan con recelo la dolarización digital que facilitan productos como USDT. Brasil, por ejemplo, ha debatido restricciones al uso de stablecoins en determinadas operaciones, y otros países podrían seguir un camino parecido.
Tether también arrastra cuestionamientos históricos sobre la transparencia de sus reservas, aunque en los últimos años ha publicado informes periódicos de atestación. Para una firma de pagos que trabaja con comercios y entidades locales, la percepción de riesgo del emisor es un factor que no se puede ignorar.
Qué implica para usuarios y mercado
Para los usuarios de la región, la llegada de capital de Tether a una empresa de pagos podría traducirse en más opciones para operar con USDT en el día a día, siempre que la integración se concrete y los reguladores locales no pongan trabas. Para el mercado, la señal es que la expansión de Tether en Latinoamérica pasa ahora por la infraestructura y no solo por la emisión de tokens.
Quedan por conocer las cifras y los plazos. Cuando se publiquen, permitirán medir si la inversión en EFY es un ensayo acotado o el primer paso de una red de pagos propia de Tether en la región.

Fundador de CriptoTendencias (2017) y CMO de mimLABS. Une marketing, Bitcoin y tecnología para hacer las criptomonedas entendibles para cualquiera, sin tecnicismos ni promesas vacías.
Ver todos sus artículos →