 BTC $81.383,00
 ETH $2.390,79
 USDT $0,9990
 BNB $731,47
 XRP $1,31
 USDC $0,9995
 SOL $103,53
 TRX $0,3280
 FIGR_HELOC $1,04
 ZEC $1.213,90
 DOC $1,00
 BPRO $99.257,00
World Liberty Financial: un accionista de Circle demanda a Trump y a Steve Witkoff por la stablecoin USD1
Un accionista de Circle demanda a Donald Trump, World Liberty Financial y Steve Witkoff al alegar que la stablecoin USD1 se beneficia de influencia política y perjudica a USDC.

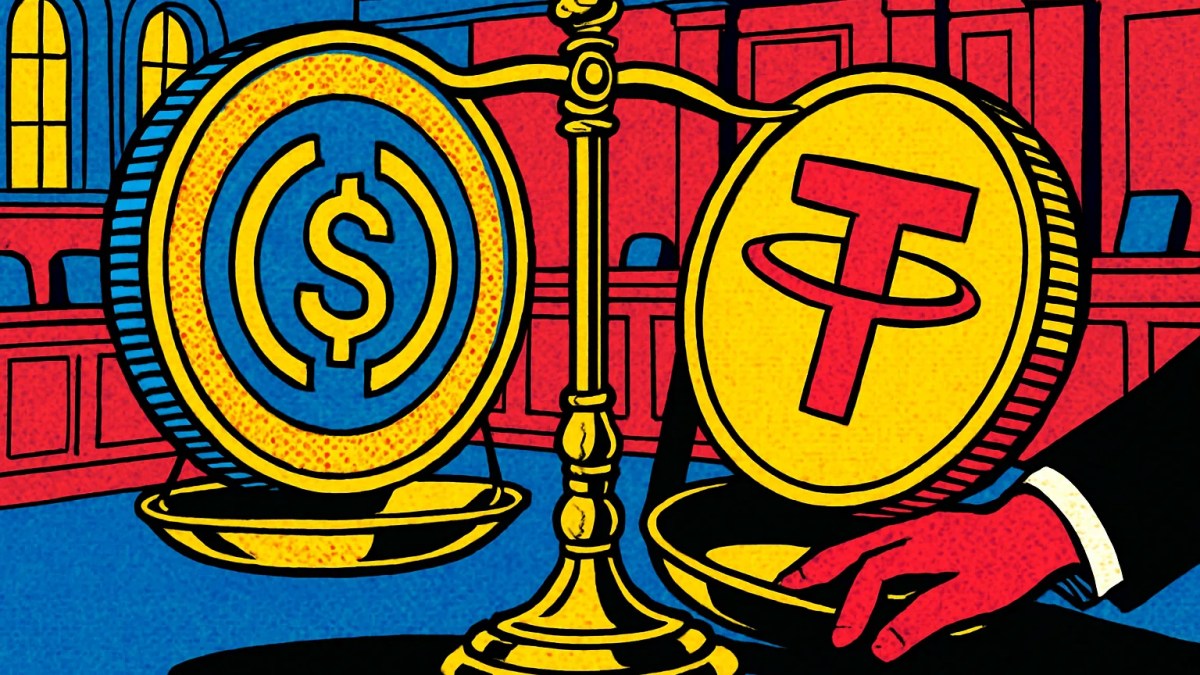
Un accionista de Circle presentó una demanda contra el presidente de Estados Unidos, Donald Trump, contra World Liberty Financial y contra el enviado especial Steve Witkoff por sus negocios con criptomonedas. Según el demandante, la «corrupción» vinculada a la stablecoin USD1 habría dejado a Circle sin capacidad real de competir y habría perjudicado a USDC, su producto estrella.
La acción judicial lleva al terreno legal una crítica que hasta ahora circulaba sobre todo en el debate político: que el proyecto cripto de la familia Trump goza de ventajas que ningún emisor privado puede igualar. El caso es relevante porque el negocio de Circle depende casi por completo de la demanda de su moneda estable.
Qué alega la demanda contra World Liberty Financial
El núcleo de la queja es la competencia. El accionista sostiene que USD1, la stablecoin emitida por World Liberty Financial, no compite en igualdad de condiciones con USDC porque estaría respaldada por la influencia política de sus impulsores. En esa lectura, los acuerdos cerrados alrededor del token habrían desviado negocio y atención que, en un mercado sin interferencias, podrían haber terminado en manos de Circle.
Por ahora no han trascendido públicamente detalles como el tribunal en el que se presentó el caso, la identidad del demandante o la cuantía de la indemnización que reclama. Tampoco consta una respuesta de los demandados. Lo que sí está claro es el argumento: el daño a USDC se traduciría en un perjuicio directo para quienes poseen acciones de Circle.
Que figure Steve Witkoff entre los demandados no es casual. Witkoff, empresario inmobiliario y amigo cercano de Trump, aparece vinculado a World Liberty Financial desde su lanzamiento, y sus hijos han tenido un rol visible en el proyecto. Al mismo tiempo ocupa un cargo diplomático en la administración, una doble condición que los críticos del proyecto han señalado reiteradamente como un posible conflicto de intereses.
USD1 frente a USDC: dos modelos en el mismo mercado
Las stablecoins son criptomonedas diseñadas para mantener una paridad estable con una moneda tradicional, normalmente el dólar, respaldadas por reservas en efectivo y bonos del Tesoro. Circle emite USDC desde hace años y es, detrás de Tether, el segundo mayor emisor del sector. Su modelo de ingresos se apoya en los intereses que generan esas reservas, de modo que cada dólar en circulación de USDC cuenta.
USD1 llegó mucho después, en 2025, como parte de la oferta de World Liberty Financial, la plataforma cripto asociada a la familia Trump. Su crecimiento fue rápido y estuvo ligado a operaciones de gran tamaño con socios institucionales y fondos extranjeros, algo que llamó la atención de legisladores demócratas y de organizaciones de vigilancia ética en Washington.
Ahí está el punto sensible. Para un emisor como Circle, que cotiza en bolsa y rinde cuentas ante sus accionistas, ver cómo un competidor de reciente creación capta grandes acuerdos gracias a su cercanía con la Casa Blanca se convierte en un riesgo de negocio. La demanda intenta convertir esa preocupación en un reclamo indemnizable.
La competencia en el segmento no se limita a Estados Unidos. Tether, por ejemplo, sigue expandiéndose en mercados emergentes, como muestra su apuesta por llevar pagos con USDT a Bolivia y otros países. Circle pelea en varios frentes a la vez, y la irrupción de un actor con peso político añade presión a un mercado ya muy concentrado.
El contexto regulatorio
La demanda llega en un momento delicado para la legislación cripto en Estados Unidos. La ley GENIUS fijó un marco federal para las stablecoins, pero la discusión sobre la estructura del mercado sigue abierta en el Congreso, donde la Clarity Act se mantiene estancada. Una parte de la oposición ha condicionado su apoyo a nuevas normas a que se incluyan restricciones éticas para funcionarios con intereses en criptomonedas, precisamente por casos como el de World Liberty Financial.
Ese trasfondo explica por qué el litigio puede tener más eco político que jurídico. Demandar a un presidente en ejercicio plantea obstáculos procesales considerables, y probar que una ventaja competitiva proviene de un acto corrupto, y no de decisiones comerciales legítimas, suele ser complejo ante un juez.
Qué puede significar para Circle y sus inversores
A corto plazo, el caso no altera el funcionamiento de USDC ni el de USD1. Ambas monedas siguen operando con normalidad y no hay indicios de que el litigio afecte a sus reservas. El impacto, si lo hay, sería reputacional y de percepción.
Para World Liberty Financial, se suma un frente más a un escrutinio que no ha dejado de crecer desde su lanzamiento. Para Circle, la situación resulta incómoda: la compañía no figura como demandante, pero uno de sus accionistas la coloca como víctima de un entorno competitivo distorsionado, un argumento que la propia empresa no ha formulado en público.
Lo que ocurra con esta demanda servirá como termómetro de hasta dónde están dispuestos a llegar los tribunales estadounidenses a la hora de examinar la mezcla entre poder político y negocios cripto, una pregunta que el Congreso todavía no ha resuelto.

Peligroso idealista venezolano. Embajador y empresario blockchain. Block Producer, filántropo y activista. Que la blockchain construya nuestro futuro.
Ver todos sus artículos →