 BTC $82.728,00
 ETH $2.442,71
 USDT $0,9991
 BNB $741,36
 XRP $1,33
 USDC $0,9995
 SOL $105,81
 TRX $0,3309
 FIGR_HELOC $1,03
 ZEC $1.258,06
 DOC $0,9938
 BPRO $99.257,00
ETF de bitcoin: FINMA aprueba en Suiza un fondo minorista concentrado en BTC tras validar su volumen de negociación
FINMA autorizó un fondo suizo para minoristas concentrado en bitcoin tras concluir que su volumen de negociación es suficiente, con exigencias de custodia, riesgos y comercialización.

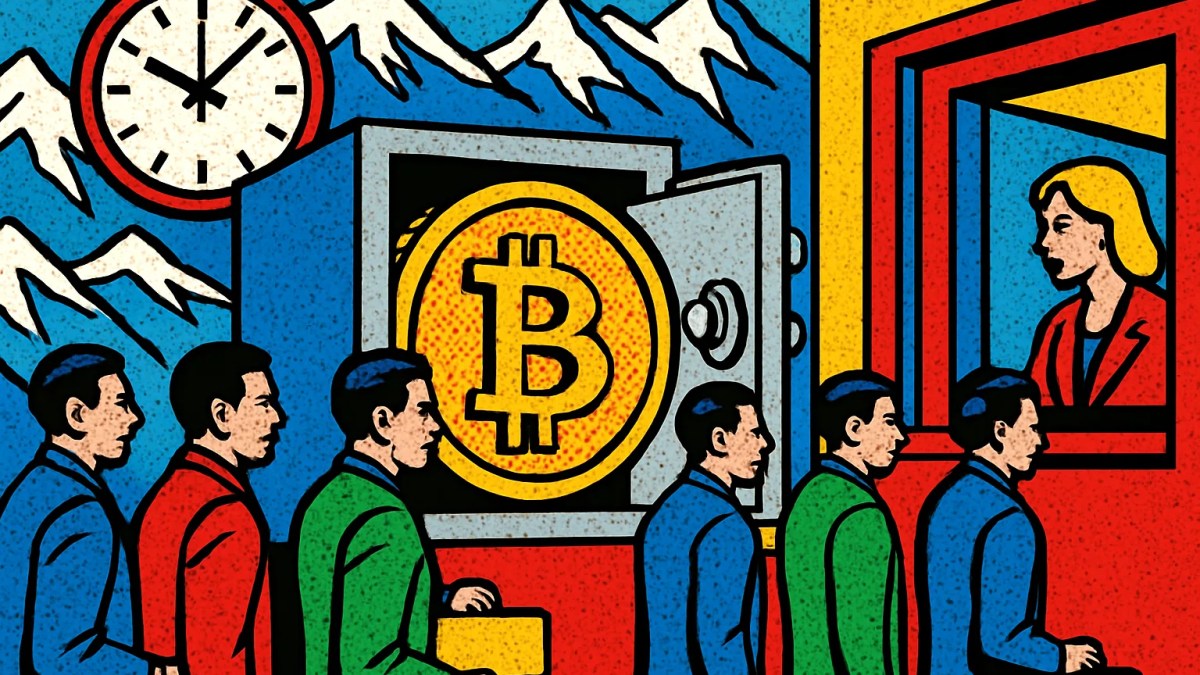
Suiza abrió la puerta a su primer gran ETF de bitcoin bajo la ley de fondos local. La Autoridad Federal de Supervisión de los Mercados Financieros (FINMA) autorizó que un fondo de derecho suizo dirigido a inversores minoristas concentre su cartera en bitcoin, tras concluir que el volumen de negociación del activo es suficiente para justificar esa excepción. El permiso llega con condiciones: el producto deberá mantener salvaguardas de custodia, advertencias de riesgo claras y obligaciones específicas en su comercialización.
La decisión fue comunicada por el regulador en su anuncio del 20 de octubre. Su relevancia va más allá del producto concreto, porque marca la primera vez que el supervisor suizo acepta que un vehículo de inversión colectiva para el público general se apoye casi por completo en un solo criptoactivo.
Por qué el ETF de bitcoin necesitaba una excepción
La normativa suiza sobre fondos de inversión parte de un principio básico: la diversificación del riesgo. Un fondo minorista, en condiciones normales, no puede apostar todo a un único activo. Ahí estaba el obstáculo para un ETF de bitcoin con estructura de fondo.
El criterio que destrabó la aprobación fue la liquidez. FINMA consideró que el mercado de bitcoin mueve volumen suficiente como para que la concentración no comprometa la capacidad del fondo de valorar sus activos ni de atender reembolsos. Dicho de otro modo, el regulador entiende que bitcoin ya tiene la profundidad de mercado que antes solo se le reconocía a activos tradicionales.
No se trata de un cheque en blanco. La autorización exige que el gestor mantenga protecciones de custodia robustas, que el inversor reciba información detallada sobre los riesgos del activo y que quienes vendan el producto cumplan deberes de conducta adicionales. Es una forma de admitir el activo sin rebajar el estándar de protección al consumidor.
La custodia, el punto más vigilado
La exigencia sobre custodia no es nueva. En enero, FINMA ya había publicado una guía sobre la custodia de criptoactivos para gestores de fondos, que ahora sirve de base para este tipo de productos. El foco tiene sentido: la pérdida o el robo de claves privadas sigue siendo uno de los riesgos operativos más serios del sector, como recordó el hackeo de Liquid y el robo de 4.000 BTC.
Para un fondo minorista, un fallo de custodia no sería un problema técnico aislado. Afectaría directamente a miles de ahorradores sin experiencia en autocustodia, que precisamente buscan en el ETF una vía para exponerse a bitcoin sin manejar billeteras propias.
Qué cambia frente a los ETP que ya cotizaban en Suiza
Suiza no es un recién llegado a los productos cotizados sobre criptomonedas. La bolsa SIX lleva años listando productos cotizados en bolsa (ETP), una familia de instrumentos que la propia plataforma describe en su sección de ETP. Muchos de ellos replican el precio de bitcoin y de otras criptomonedas.
La diferencia es jurídica, pero importa. Un ETP suele estructurarse como un título de deuda emitido por una entidad, mientras que un fondo bajo la ley suiza de inversión colectiva queda sometido a la supervisión directa de FINMA, con reglas sobre separación de activos, gobierno corporativo e información al inversor. Para el ahorrador, eso se traduce en un marco de protección distinto y, en general, más exigente.
Esa distinción también acerca el producto suizo a lo que el inversor internacional entiende por ETF, el formato que en Estados Unidos canalizó buena parte de la demanda institucional por bitcoin desde 2024.
Lectura para el mercado y para Europa
El mensaje del regulador es claro: bitcoin ha ganado suficiente liquidez como para encajar, con condiciones, en la arquitectura clásica de los fondos minoristas. Para gestores y bancos suizos, eso abre la posibilidad de ofrecer exposición a BTC dentro de carteras y canales de distribución que hasta ahora estaban vedados al activo.
Queda por ver la acogida real. El volumen que entre en este tipo de vehículos dependerá de sus comisiones, de la competencia con los ETP ya existentes y de las propias restricciones de comercialización que impone FINMA, que podrían limitar a quién y cómo se ofrece el fondo.
En el resto de Europa, el enfoque convive con marcos más restrictivos y con debates fiscales abiertos, como el de los diputados franceses que votaron gravar los intercambios de cripto y stablecoins. Suiza, fuera de la Unión Europea, vuelve a moverse por su cuenta.
La aprobación de este ETF de bitcoin no convierte al activo en una inversión menos volátil, y el propio regulador insiste en que los riesgos deben explicarse con claridad. Lo que sí cambia es el estatus: para uno de los supervisores financieros más conservadores del mundo, bitcoin ya cumple el umbral de liquidez para estar en el escaparate de los fondos minoristas.

Fundador de CriptoTendencias (2017) y CMO de mimLABS. Une marketing, Bitcoin y tecnología para hacer las criptomonedas entendibles para cualquiera, sin tecnicismos ni promesas vacías.
Ver todos sus artículos →