 BTC $86.117,00
 ETH $2.716,97
 USDT $0,9998
 BNB $789,61
 XRP $1,52
 USDC $0,9999
 SOL $120,72
 TRX $0,3365
 FIGR_HELOC $1,07
 ZEC $1.314,84
 DOC $0,9944
 BPRO $103.708,00
Circle y Tether coinciden contra MiCA: rechazan las reservas bancarias para stablecoins en Europa
Circle y Tether, rivales directos, coinciden en rechazar las reglas de MiCA que obligan a mantener reservas de stablecoins en depósitos bancarios mientras Europa revisa su reglamento.

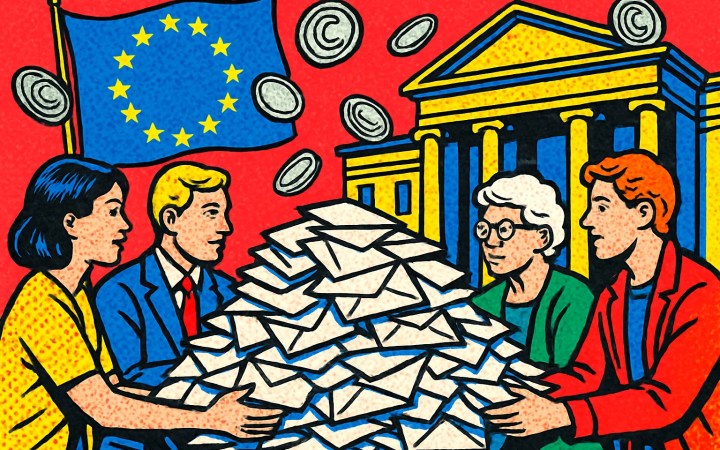
Dos rivales que rara vez comparten posición se encontraron del mismo lado del debate regulatorio: Circle y Tether, los dos mayores emisores de stablecoins en Europa, cuestionan las reglas de MiCA que obligan a mantener buena parte de las reservas de estos activos en depósitos bancarios. El reclamo llega mientras la Comisión Europea revisa la aplicación de su reglamento de mercados de criptoactivos y la Autoridad Bancaria Europea (EBA) define sus prioridades.
El punto de fricción es concreto. MiCA exige que los emisores de tokens referenciados a una moneda, como las stablecoins de dólar o de euro, conserven un porcentaje significativo de sus reservas en entidades de crédito. Para los emisores, esa obligación introduce un riesgo que buscaban evitar: concentrar fondos en bancos comerciales los expone a la salud de esas instituciones, algo que la propia industria recuerda tras episodios de tensión bancaria en los últimos años.
Qué piden los emisores de stablecoins en Europa
Circle expuso su postura en su respuesta a la consulta de la Comisión Europea sobre la revisión de MiCA, donde plantea flexibilizar el tratamiento de las reservas. La compañía, emisora de USDC, defiende que una parte mayor del respaldo pueda alojarse en instrumentos de bajo riesgo, como deuda pública de corto plazo, en lugar de forzar depósitos bancarios que, paradójicamente, añaden exposición al sistema financiero tradicional.
Tether, emisor de USDT y el mayor del mercado por capitalización, llegó a una conclusión parecida desde otro ángulo. La coincidencia resulta llamativa porque ambas firmas compiten de forma directa y suelen diferir en casi todo, desde la composición de sus reservas hasta su estrategia de transparencia. Esta vez, el diseño de las normas europeas las empujó a una misma crítica.
La Autoridad Bancaria Europea, por su parte, ya identificó sus prioridades para la revisión de MiCA, un paso que abre la puerta a ajustar aspectos técnicos del reglamento una vez que se acumula experiencia con su funcionamiento real.
Una propuesta para emisores de fuera de la UE
Más allá del debate sobre las reservas, se discute también cómo deberían operar en el bloque los emisores constituidos fuera de la Unión Europea. Una de las ideas que circula contempla un esquema de equivalencia: la Comisión tendría que reconocer que el marco regulatorio del país de origen es comparable al europeo, y la EBA debería dar su visto bueno al emisor antes de que su stablecoin pueda distribuirse en la región a través de una entidad con licencia local.
Ese mecanismo buscaría equilibrar dos objetivos que a menudo chocan: mantener estándares de protección al usuario y, al mismo tiempo, no cerrar el mercado europeo a los emisores globales que ya mueven la mayor parte de la liquidez en stablecoins. Para los grandes jugadores, la vía de la equivalencia sería preferible a tener que replicar toda su estructura dentro de la UE.
Conviene recordar qué está en juego con estos instrumentos. Una stablecoin es un token diseñado para mantener un valor estable, normalmente anclado al dólar, y se ha convertido en la columna vertebral del trading y de los pagos dentro del sector. Cómo se regulen sus reservas incide directamente en la confianza de quienes las usan como refugio o medio de pago.
Por qué importa para el mercado
MiCA es el primer marco regulatorio integral para criptoactivos de una gran economía, y lo que decida Europa suele marcar tendencia para otras jurisdicciones. Las reglas sobre reservas afectan tanto a USDC como a USDT, los dos tokens que dominan el volumen global y que millones de usuarios emplean a diario. Cualquier cambio en cómo deben respaldarse repercute en su disponibilidad dentro del bloque y, por extensión, en la operativa de exchanges y plataformas que operan allí.
Para el usuario que ya diferencia entre USDT y USDC según su respaldo, el desenlace de esta revisión puede alterar qué stablecoins están disponibles en servicios europeos y bajo qué condiciones. La tensión de fondo es siempre la misma: equilibrar la seguridad del sistema con la libertad para que estos activos circulen sin fricciones.
La revisión de MiCA todavía está en marcha y las propuestas de Circle y Tether son, por ahora, aportes a una consulta. Pero que dos competidores declarados coincidan en el diagnóstico anticipa que la presión sobre el tratamiento de las reservas será uno de los ejes más disputados en la próxima etapa regulatoria europea.

Peligroso idealista venezolano. Embajador y empresario blockchain. Block Producer, filántropo y activista. Que la blockchain construya nuestro futuro.
Ver todos sus artículos →