 BTC $82.772,00
 ETH $2.493,40
 USDT $0,9992
 BNB $749,47
 XRP $1,41
 USDC $0,9997
 SOL $109,86
 TRX $0,3308
 FIGR_HELOC $1,00
 ZEC $1.224,72
 DOC $1,01
 BPRO $99.993,00
Remesas con criptomonedas: mexicanos no descartan usarlas para enviar dinero desde el exterior
Una parte de los mexicanos no descarta usar criptomonedas para enviar remesas, atraídos por menores costos y rapidez, aunque la seguridad, la regulación y la conversión a pesos siguen frenando su adopción.

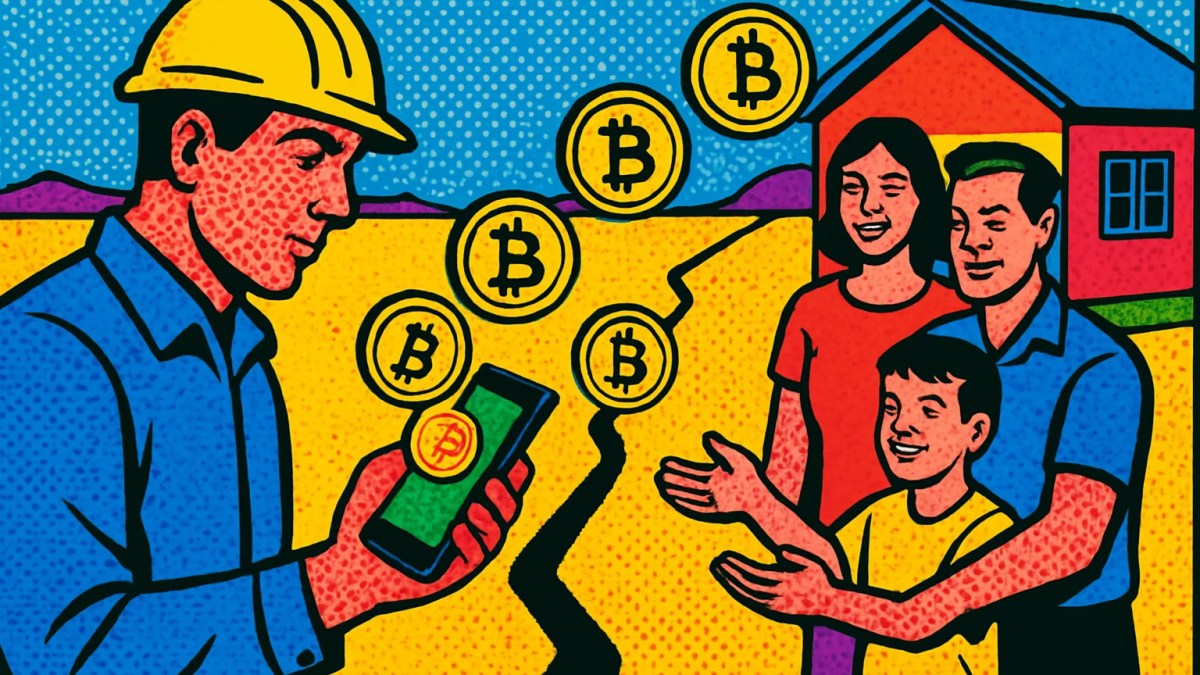
Las remesas con criptomonedas ganan espacio en la conversación financiera de México: una parte de la población no descarta recurrir a activos digitales para enviar o recibir dinero desde el extranjero. La señal importa porque el país figura entre los mayores receptores de remesas del mundo, y cualquier cambio en la forma de mover esos fondos toca a millones de hogares.
Por ahora se trata de una disposición, no de un uso masivo. Que los usuarios no cierren la puerta a estas herramientas indica que la alternativa ya aparece en el radar de familias que, durante décadas, han dependido de casas de envío tradicionales, bancos y tiendas de conveniencia para cobrar el dinero que llega, sobre todo, desde Estados Unidos.
Por qué las remesas con criptomonedas despiertan interés en México
El atractivo principal es el costo. Los servicios convencionales cobran comisiones por envío y, con frecuencia, aplican un tipo de cambio menos favorable que el del mercado, un margen que muchos remitentes no perciben a simple vista. Las redes blockchain permiten transferir valor entre países en minutos y, según la red elegida, con tarifas reducidas.
La rapidez es otro factor. Un envío tradicional puede tardar desde horas hasta varios días, dependiendo del servicio y del punto de cobro. Con una billetera digital, el dinero llega casi de inmediato a la cuenta del destinatario, sin intermediarios que retengan los fondos.
Aun así, la opción que más sentido tiene para este uso no suele ser bitcoin. Las stablecoins, monedas digitales cuyo valor está atado a una divisa como el dólar, eliminan buena parte de la volatilidad que haría riesgoso enviar una suma y que esta pierda valor en el trayecto. En la región ya existen casos de empresas que las emplean para operaciones comerciales, como ocurre con las stablecoins en Latinoamérica que usa la peruana Linka para financiar a importadores y exportadores.
Los obstáculos que frenan la adopción
Entre el interés y el uso cotidiano hay varias barreras. La primera es la llamada «última milla»: el destinatario necesita convertir los criptoactivos a pesos y poder gastarlos. En zonas rurales, donde se concentra una parte importante de los receptores de remesas, el acceso a plataformas de intercambio y a cuentas bancarias sigue siendo limitado.
La educación financiera pesa tanto como la infraestructura. Manejar una billetera, entender qué red usar o proteger las claves privadas no resulta intuitivo para quien nunca ha operado con estos activos. Un error al copiar una dirección puede significar la pérdida definitiva del dinero, sin un banco al que reclamar.
Luego está la seguridad. Los ataques dirigidos contra usuarios de billeteras se han vuelto más sofisticados; un ejemplo reciente es el exploit de iPhone que apunta a Coinbase, MetaMask y Trust Wallet para robar frases de recuperación. Para una familia que depende de ese ingreso, el riesgo de un robo digital es un argumento de peso para seguir con lo conocido.
- Conversión a pesos y acceso a puntos de retiro.
- Conocimientos técnicos para operar billeteras con seguridad.
- Volatilidad, si se usan criptomonedas que no son estables.
- Marco regulatorio que, en México, mantiene a los bancos alejados de ofrecer estos servicios al público.
El factor regulatorio
En México, la ley que regula a las empresas de tecnología financiera reconoce los activos virtuales, pero el banco central ha restringido que las instituciones financieras los ofrezcan directamente a sus clientes. Eso deja buena parte de la actividad en manos de plataformas de intercambio privadas, lo que obliga al usuario a confiar en terceros que no siempre operan bajo la misma supervisión que un banco.
Qué puede cambiar para los remitentes
La competencia ya empuja a los actores tradicionales a moverse. Algunas compañías de envío de dinero han explorado integrar stablecoins en sus procesos internos, aunque el cliente final siga viendo una transferencia común. Esa vía híbrida, en la que la tecnología blockchain trabaja por debajo y el usuario no tiene que tocar una billetera, podría ser la forma en que las remesas con criptomonedas lleguen de verdad al gran público.
Para el remitente promedio, la decisión seguirá dependiendo de cuánto ahorra frente a cuánto riesgo asume. Si las comisiones de los servicios clásicos se mantienen altas, la alternativa digital tendrá argumentos; si los intermediarios recortan costos, el incentivo se diluye.
La apertura de los mexicanos a estas herramientas no garantiza un cambio inmediato en los hábitos, pero confirma que el negocio de las remesas, uno de los flujos de dinero más relevantes para la economía del país, ya no se discute solo entre bancos y casas de cambio.

Peligroso idealista venezolano. Embajador y empresario blockchain. Block Producer, filántropo y activista. Que la blockchain construya nuestro futuro.
Ver todos sus artículos →