 BTC $86.028,00
 ETH $2.724,07
 USDT $0,9997
 BNB $777,59
 XRP $1,52
 USDC $0,9999
 SOL $121,99
 TRX $0,3341
 FIGR_HELOC $1,02
 ZEC $1.386,48
 DOC $0,9971
 BPRO $102.088,00
AMM en Solana: los pools profesionales abaratan el trading de SOL pero hunden el rendimiento de los depositantes
Un preprint de septiembre halla que los PropAMMs abaratan la ejecución de SOL/USDC en mercados tranquilos, pero comprimen el rendimiento de los depositantes pasivos en los pools públicos de Solana.

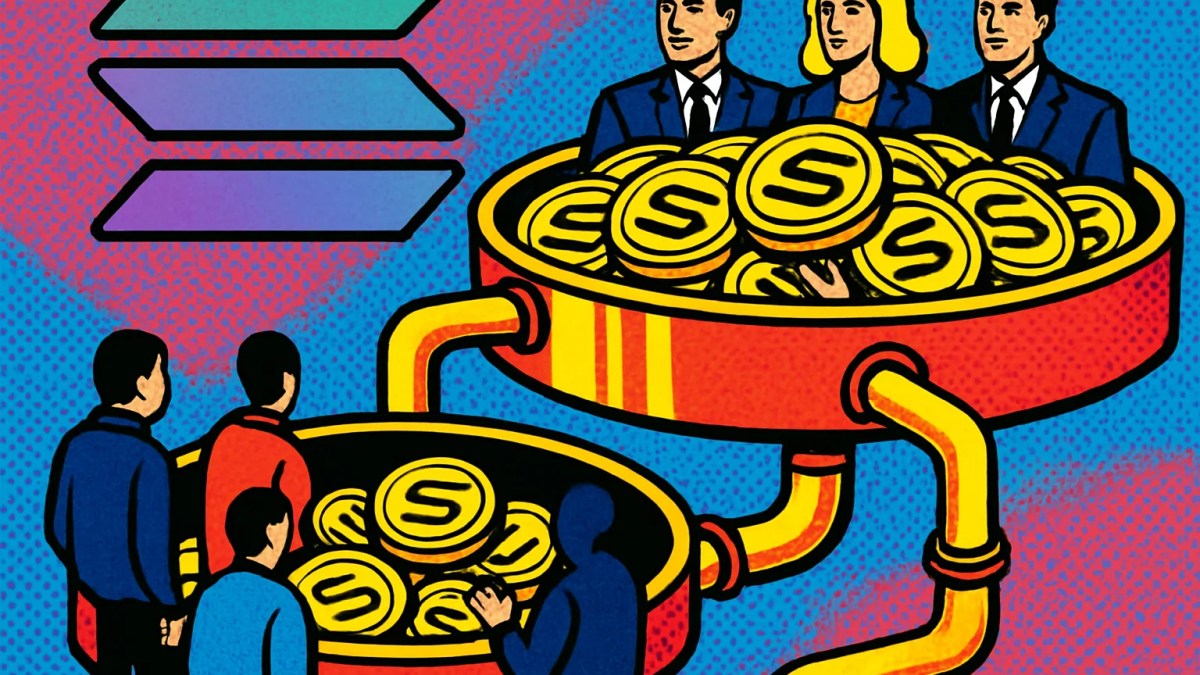
Un preprint publicado en septiembre concluye que los proveedores de mercado profesionales conocidos como PropAMMs están reduciendo el costo de ejecutar operaciones de SOL/USDC en condiciones de mercado tranquilo dentro del AMM en Solana, al tiempo que comprimen la rentabilidad que obtienen los depositantes pasivos de los pools públicos. El estudio marca una diferencia clara entre quién gana con esta nueva estructura de liquidez y quién queda relegado a un segundo plano.
El término AMM (creador de mercado automatizado, por sus siglas en inglés) describe los contratos inteligentes que permiten intercambiar tokens sin un libro de órdenes tradicional, usando reservas de liquidez aportadas por usuarios. Los PropAMMs son una variante operada por firmas profesionales que ajustan precios y liquidez disponible según su inventario, en lugar de aplicar una curva fija como los AMM clásicos.
Qué cambia con los PropAMMs en el AMM en Solana
De acuerdo con la investigación académica, cuando el mercado está en calma la ejecución de pares como SOL/USDC resulta más barata en estos pools gestionados por profesionales que en los pools abiertos tradicionales. La razón es que estos operadores adaptan sus cotizaciones de forma activa, estrechando los diferenciales para el flujo que consideran minorista y no tóxico, es decir, el que no busca arbitrar su posición.
Esa misma capacidad de discriminar el flujo es la que explica el reverso de la moneda. Al capturar el volumen más rentable y menos riesgoso, los PropAMMs dejan a los pools públicos con las operaciones más adversas, aquellas que suelen generar pérdidas para quien aporta liquidez de manera pasiva.
El problema del rendimiento para los depositantes
El preprint subraya que la rentabilidad de los depositantes pasivos debe contabilizarse por separado, porque el abaratamiento para el trader no se traslada automáticamente en ganancias para quien pone el capital. El fenómeno se relaciona con la llamada pérdida frente al reajuste, documentada en investigaciones previas sobre loss-versus-rebalancing, que mide cuánto pierde un proveedor de liquidez frente a simplemente mantener los activos en cartera.
En la práctica, los autores describen una estructura de mercado en dos niveles: por un lado, los operadores profesionales que extraen el flujo de mayor calidad; por otro, los pools comunitarios que absorben el riesgo residual con retornos cada vez más delgados. Esa segmentación plantea dudas sobre el modelo original de liquidez abierta que popularizó la primera generación de AMM.
La firma Jump Crypto describió este enfoque como la adaptación de precios y liquidez disponible al inventario del operador, un rasgo que acerca a los PropAMMs al comportamiento de los creadores de mercado tradicionales de las finanzas convencionales. Agregadores como Jupiter, el principal enrutador de operaciones de la red, ya clasifican el flujo entre minorista y no tóxico para optimizar la ejecución.
Implicaciones para el ecosistema de Solana
La discusión llega en un momento en que Solana atraviesa un ciclo favorable en términos de actividad y precio. SOL figura entre las criptomonedas que varias casas señalan con potencial para el trimestre, como recogió la selección de criptomonedas prometedoras para octubre que incluyó a BTC, ETH y SOL, entre otras.
Para el usuario que simplemente intercambia tokens, la noticia tiene una lectura positiva: menores costos de ejecución en condiciones normales de mercado. El trader minorista se beneficia de diferenciales más ajustados sin necesidad de entender la mecánica interna que lo hace posible.
Para quien aporta liquidez buscando ingresos pasivos, el mensaje es más matizado. Si los retornos de los pools públicos se erosionan a medida que los operadores profesionales capturan el volumen rentable, el incentivo para depositar en esos contratos podría debilitarse con el tiempo, concentrando aún más la provisión de liquidez en pocas manos especializadas.
El debate técnico se apoya también en análisis de la industria, como un informe de 0x publicado en marzo que examinó las prácticas de estos operadores. El rumbo que tome esta estructura de dos velocidades marcará buena parte de cómo evolucione el DeFi sobre Solana en los próximos meses, en una red que ha hecho de la velocidad y el bajo costo sus principales argumentos competitivos.
Queda por ver si los diseñadores de protocolos encuentran mecanismos para repartir mejor el valor entre traders y depositantes, o si la liquidez profesional termina imponiéndose como el estándar de facto en los intercambios descentralizados de la red.

Peligroso idealista venezolano. Embajador y empresario blockchain. Block Producer, filántropo y activista. Que la blockchain construya nuestro futuro.
Ver todos sus artículos →